Business plan Excel gratuit : les 4 tableaux financiers à remplir sans erreur
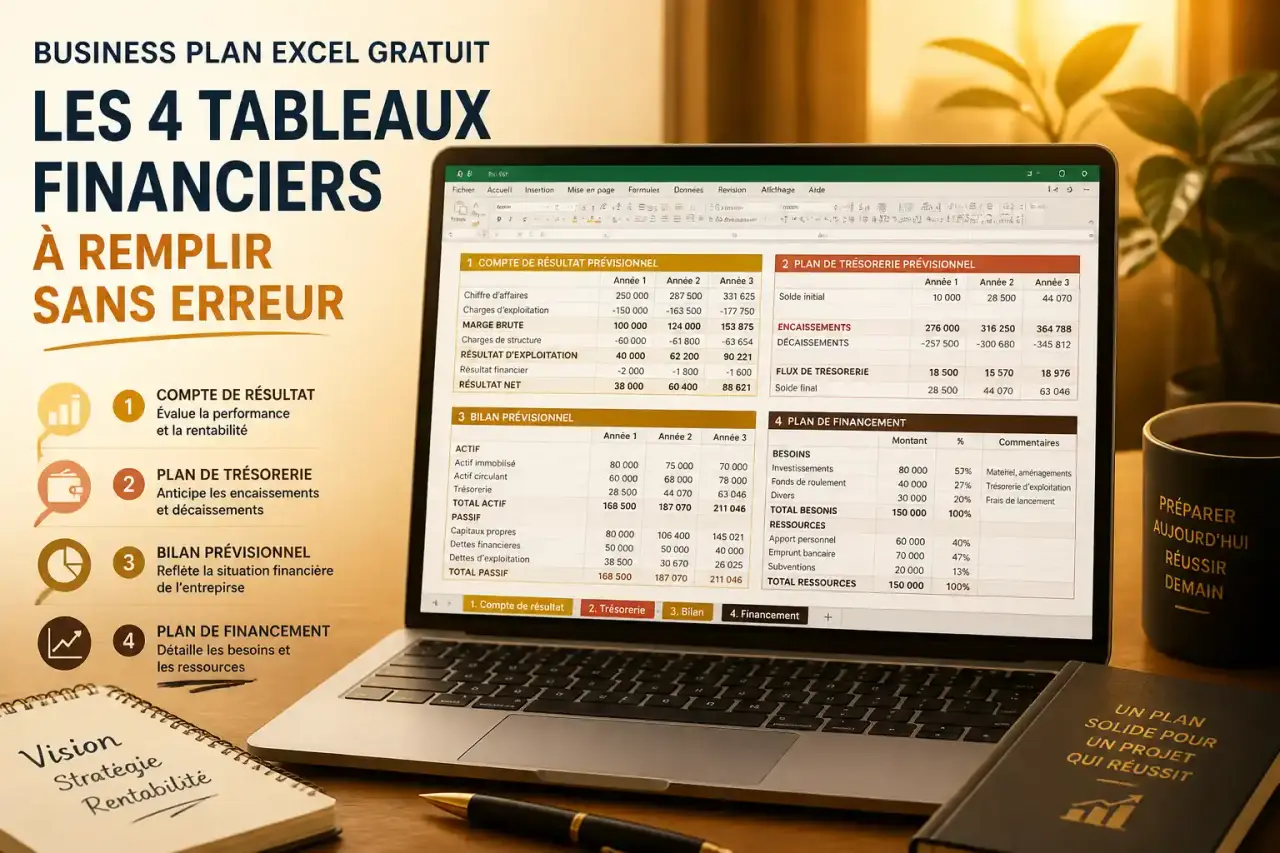
Monter un prévisionnel financier crédible n'exige pas de savoir manier des formules complexes. Un modèle Excel de business plan bien conçu calcule automatiquement les charges sociales, le seuil de rentabilité et la trésorerie de départ dès lors que les bonnes hypothèses sont saisies au bon endroit. Ce guide détaille ce que contient un tel fichier, comment le remplir sans commettre les erreurs qui font douter un financeur, et comment lire ses résultats pour juger sereinement la viabilité du projet.
Qu'est-ce qu'un business plan Excel et à quoi sert-il concrètement
Un business plan Excel est un fichier tableur préconstruit qui transforme les hypothèses d'un projet de création ou de reprise d'entreprise en documents financiers standardisés : compte de résultat prévisionnel, plan de financement, budget de trésorerie et bilan. Contrairement à un document Word qui se contente de décrire le projet, l'outil Excel calcule. Il applique des formules aux données saisies pour produire des tableaux cohérents entre eux, ce qui évite les erreurs de report manuel et garantit que chaque variation d'hypothèse se répercute automatiquement sur l'ensemble du prévisionnel.
Sa fonction première est de servir de pièce centrale du dossier présenté aux banques, aux organismes d'aide à la création d'entreprise ou à des investisseurs privés. Ces interlocuteurs ne lisent pas un business plan pour son style rédactionnel : ils cherchent des chiffres justifiés, une trésorerie de départ suffisante et un seuil de rentabilité atteignable dans un délai raisonnable. Le fichier Excel répond directement à cette attente en rendant visibles, sur 3 ans, l'évolution du chiffre d'affaires, des charges et de la capacité d'autofinancement.
Pourquoi préférer Excel à un simple document texte
La différence tient à l'interconnexion des données. Dans un fichier Excel bien construit, modifier le chiffre d'affaires moyen journalier recalcule instantanément le compte de résultat, le seuil de rentabilité et le niveau de trésorerie. Cette réactivité permet de tester plusieurs scénarios, optimiste, prudent, pessimiste, sans tout refaire à la main. C'est précisément ce qui distingue un prévisionnel amateur d'un prévisionnel qu'un banquier prendra au sérieux.
Ce que contient un modèle Excel de business plan complet
Un fichier bien structuré s'organise généralement autour de plusieurs onglets qui se nourrissent les uns les autres. Le premier sert à la saisie des hypothèses de départ : statut juridique, besoins de démarrage, financement envisagé, charges fixes et variables, chiffre d'affaires prévisionnel. Les onglets suivants affichent les résultats calculés automatiquement à partir de ces données.
Les 4 tableaux financiers générés automatiquement
Le fichier s'organise autour de quatre documents indissociables. Le tableau des investissements et du financement recense ce qu'il faut acheter ou louer pour démarrer, et comment ce montant sera couvert (apport personnel, emprunt, aides). Le compte de résultat prévisionnel sur 3 ans détaille produits et charges pour faire apparaître le résultat net de chaque exercice, avec les soldes intermédiaires de gestion qui permettent de comprendre la formation de ce résultat étape par étape. Le plan de financement à 3 ans vérifie que les ressources durables couvrent les emplois durables. Enfin, le budget prévisionnel de trésorerie mensualise les encaissements et décaissements pour repérer les mois où la trésorerie pourrait devenir négative, ce qu'un compte de résultat annuel ne montre jamais.
Les fonctionnalités automatisées qui font gagner du temps
Les modèles les plus aboutis calculent seuls les cotisations sociales du dirigeant selon son statut, intègrent l'effet de l'Acre sur la première année d'exercice, et amortissent automatiquement les investissements sur leur durée d'usage plutôt que de les passer en charge intégrale l'année de l'achat. Ces automatismes évitent des erreurs fréquentes chez les créateurs qui découvrent ces mécanismes pour la première fois, notamment l'oubli d'étaler un investissement dans le temps ou la sous-estimation du coût réel d'un salarié une fois les charges patronales ajoutées.
Comment remplir son business plan Excel étape par étape
La qualité d'un prévisionnel dépend entièrement de la qualité des hypothèses saisies en amont. Un fichier Excel, aussi bien conçu soit-il, ne corrige pas des données fantaisistes : il les calcule fidèlement, dans le bon sens comme dans le mauvais.
Renseigner le statut et les besoins de démarrage
La première étape consiste à indiquer le statut juridique retenu, car il conditionne le régime social et fiscal appliqué dans les calculs ultérieurs. Vient ensuite la liste des besoins de démarrage : matériel, stock initial, dépôt de garantie, frais d'immatriculation, trésorerie de sécurité. Chaque poste oublié à ce stade se traduit plus tard par un besoin de financement non couvert, souvent découvert trop tard, une fois l'activité lancée.
Distinguer activité de service et vente de marchandises
Le paramétrage des charges variables diffère selon la nature de l'activité. Pour une activité de service, l'essentiel du chiffre d'affaires repose sur le temps facturé et les charges variables restent limitées. Pour une activité de vente de marchandises, les charges variables s'expriment en pourcentage du chiffre d'affaires, ce pourcentage correspondant au coût d'achat des produits revendus. Bien distinguer ces deux logiques dès la saisie évite de fausser tout le calcul du seuil de rentabilité.
Estimer le chiffre d'affaires avec prudence
Le fichier demande généralement un chiffre d'affaires moyen journalier ainsi qu'un taux de croissance pour les deux années suivantes. C'est l'endroit où les créateurs débutants ont tendance à se montrer trop optimistes. Une hypothèse de chiffre d'affaires gonflée artificiellement produit un prévisionnel qui semble rentable sur le papier mais qui s'effondre au moindre écart avec la réalité, ce qui nuit à la crédibilité du dossier plutôt que de la renforcer.
Il existe une façon simple de garder cette prudence en tête tout au long de la saisie : traiter chaque hypothèse comme une balance à équilibrer plutôt que comme une case à remplir au mieux. D'un côté, ce que le projet promet de générer ; de l'autre, ce qu'il coûte réellement à produire et à financer. Un prévisionnel qui penche systématiquement du côté optimiste n'est pas un prévisionnel, c'est une intention déguisée en calcul. Les financeurs expérimentés repèrent immédiatement ce déséquilibre, souvent en comparant le taux de marge annoncé à celui observé dans le secteur d'activité concerné. Garder cette image de la balance en tête pousse à documenter chaque chiffre par une source concrète : un devis, un tarif fournisseur, une moyenne sectorielle, plutôt qu'une estimation à l'instinct.
Intégrer salaires, cotisations et délais de paiement
Les salaires des employés et la rémunération du dirigeant doivent être saisis avec leurs cotisations sociales associées, que le fichier calcule normalement de façon automatique selon le statut renseigné. Il ne faut pas négliger non plus les délais de paiement clients et fournisseurs : un décalage de 30 ou 60 jours entre une vente et son encaissement crée un besoin en fonds de roulement qui pèse directement sur la trésorerie de départ, même lorsque l'activité est rentable sur le papier.
Lire les indicateurs pour juger la viabilité du projet
Une fois les hypothèses saisies, le fichier produit des indicateurs qui permettent d'évaluer objectivement la solidité du projet, au-delà de la simple impression générale.
Le seuil de rentabilité, premier signal à surveiller
Le seuil de rentabilité indique le chiffre d'affaires minimal à atteindre pour couvrir l'ensemble des charges fixes et variables. Plus ce seuil est atteint tôt dans l'exercice, plus le projet dispose d'une marge de sécurité confortable. À l'inverse, un seuil de rentabilité qui n'est franchi qu'en fin d'année, voire jamais sur la première année d'exercice, doit alerter et pousser à revoir soit les charges, soit les hypothèses de chiffre d'affaires.
La trésorerie de départ et la capacité d'autofinancement
Le niveau de trésorerie de départ mesure la capacité du projet à encaisser les premiers mois d'activité, souvent les plus fragiles, sans dépendre d'un financement d'urgence. La capacité d'autofinancement, calculée à partir du résultat net et des amortissements, montre quant à elle si l'activité génère suffisamment de ressources internes pour financer sa propre croissance sans recourir systématiquement à l'emprunt.
Fiabiliser son dossier avant de le présenter à un financeur
Un prévisionnel bien construit techniquement ne suffit pas toujours à convaincre s'il n'est pas accompagné d'une démarche de vérification rigoureuse.
Justifier chaque chiffre plutôt que l'affirmer
Les financeurs accordent davantage de crédit à un dossier qui explique la provenance de chaque donnée qu'à un dossier qui se contente d'afficher des totaux. Un devis fournisseur joint en annexe, une référence à un prix moyen constaté dans le secteur, ou une étude de marché locale pèsent bien plus lourd qu'une estimation non sourcée. Les montants doivent aussi être saisis hors taxes dans la quasi-totalité des tableaux, la TVA n'étant pas un revenu ni une charge pour l'entreprise mais un flux de trésorerie transitoire.
Faire valider le prévisionnel par un expert-comptable
Même un fichier Excel fiable et à jour des règles sociales et fiscales en vigueur bénéficie d'une relecture par un professionnel du chiffre. Un expert-comptable identifie les incohérences qu'un créateur non initié ne perçoit pas toujours, comme un décalage entre le rythme de facturation annoncé et les délais de paiement réels du secteur, ou une charge sociale mal calculée pour un statut particulier. Cette validation renforce la crédibilité du dossier auprès des banques, qui accordent une attention particulière à la présence d'un regard extérieur qualifié sur le prévisionnel.
Choisir entre une projection sur 3 ans et sur 5 ans
La plupart des demandes de financement classique se satisfont d'un prévisionnel sur 3 ans, horizon suffisant pour démontrer la viabilité à court et moyen terme. Un horizon à 5 ans devient pertinent pour des projets nécessitant des investissements lourds dont l'amortissement s'étale davantage dans le temps, ou pour des dossiers présentés à des investisseurs qui cherchent à visualiser une trajectoire de croissance plus longue. Dans tous les cas, plus l'horizon s'allonge, plus les hypothèses des dernières années doivent être formulées avec prudence, l'incertitude augmentant mécaniquement avec le temps.