Compta analytique : du coût de revient au seuil de rentabilité
La compta analytique permet de savoir ce que coûte réellement un produit, un service ou un projet, puis de mesurer ce qu’il rapporte. Elle répartit les charges et les produits pour expliquer la rentabilité, là où le résultat global de l’entreprise peut masquer des écarts importants entre activités. Son intérêt : éclairer les décisions de prix, de budget et d’allocation des ressources.
Une lecture de la rentabilité complémentaire aux comptes annuels
La comptabilité générale enregistre les opérations de l’entreprise et permet d’établir ses comptes. La comptabilité analytique reprend ces informations pour les organiser selon des besoins internes : marge par prestation, coût par atelier, résultat par établissement ou rentabilité par client.
Elle s’appuie notamment sur les comptes de charges de classe 6 et les comptes de produits de classe 7, qu’elle complète si nécessaire avec des informations opérationnelles : temps passé, quantités produites ou commandes traitées.
| Critère | Comptabilité générale | Comptabilité analytique |
|---|---|---|
| Objectif | Présenter la situation financière et le résultat | Expliquer les coûts et les marges |
| Organisation | Comptes classés par nature | Produits, projets, activités ou services |
| Destinataires | Direction et tiers concernés | Direction et responsables opérationnels |
| Rythme | Échéances comptables et légales | Fréquence adaptée au pilotage |
En France, la comptabilité analytique est généralement facultative pour les entreprises, contrairement aux obligations de comptabilité générale applicables selon leur statut. Des exigences particulières peuvent néanmoins découler d’un secteur, d’un financement ou d’un contrat. Elle devient surtout utile lorsque plusieurs activités partagent des ressources et que leur rentabilité respective reste difficile à apprécier.
Classer les charges avant de calculer un coût
Un calcul pertinent commence par un périmètre précis : cherche-t-on le coût d’une commande, d’un abonnement ou d’une journée de prestation ? Cet élément constitue l’objet de coût. Une même dépense peut être directe pour un service, mais indirecte pour les produits qu’il fabrique.
Charges directes et indirectes : une question d’affectation
Une charge directe se rattache sans répartition intermédiaire à l’objet étudié : matière consommée pour un produit ou temps enregistré sur une mission. Une charge indirecte concerne plusieurs objets : loyer partagé, maintenance ou fonctions support. Elle nécessite une clé de répartition cohérente avec l’utilisation des ressources.
Les centres d’analyse regroupent ces charges communes. Les centres auxiliaires, comme la maintenance, peuvent d’abord être répartis vers les centres principaux, comme les ateliers. Le coût d’une unité d’œuvre se calcule ensuite ainsi : coût du centre / nombre d’unités d’œuvre. Avec une assiette monétaire, le taux de frais correspond au coût du centre / montant de l’assiette.
Charges fixes et variables : une autre grille de lecture
Les charges variables évoluent avec le niveau d’activité ; les charges fixes restent relativement stables sur une période et dans une plage d’activité donnée. Cette distinction ne recoupe pas celle entre direct et indirect : un équipement dédié à un seul produit peut représenter un coût direct et fixe.
Enfin, toutes les charges comptables ne sont pas nécessairement retenues dans le calcul. Les charges incorporables entrent dans le périmètre analytique ; les charges non incorporables en sont exclues selon l’objectif retenu. Ces retraitements doivent être documentés pour expliquer les différences avec le résultat comptable.
Choisir la méthode selon la décision à prendre
Aucune méthode ne répond à toutes les questions. Le bon choix dépend du poids des charges indirectes, des informations accessibles et de la décision recherchée.
| Méthode | Principe | Usage privilégié |
|---|---|---|
| Coûts complets | Affecter les charges directes et répartir les charges indirectes | Évaluer un coût de revient et la rentabilité globale |
| Coûts partiels | Retenir une partie des charges selon l’analyse | Mesurer une contribution ou comparer des options |
| Direct costing simple | Calculer les coûts variables et la marge correspondante | Étudier la couverture des charges fixes |
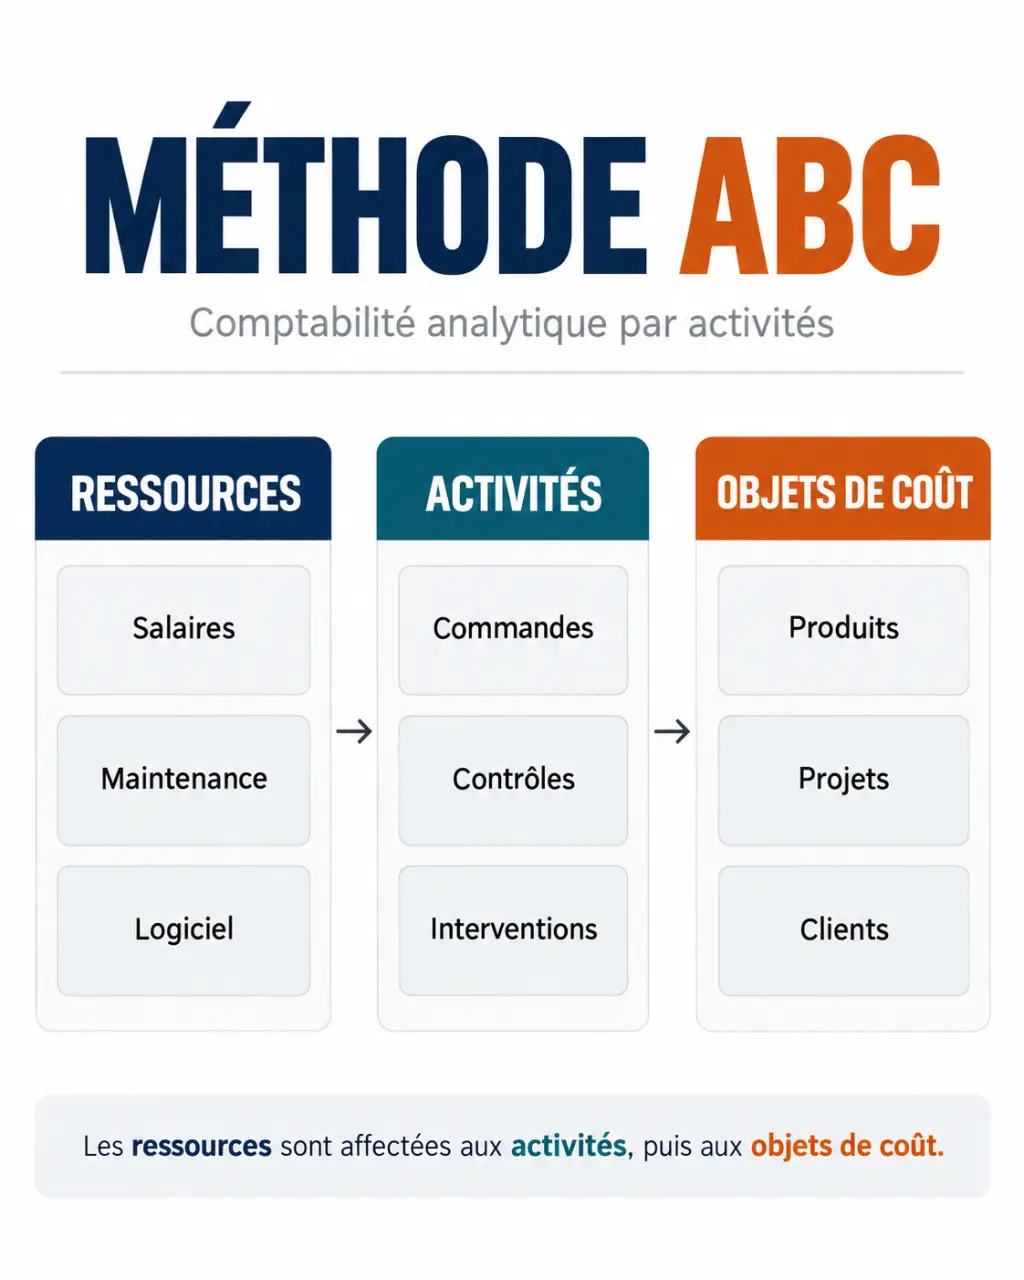
| ABC | Relier les ressources aux activités, puis aux objets de coût | Analyser des charges indirectes importantes et diversifiées |
| Coûts standards | Définir des coûts prévisionnels de référence | Expliquer les écarts avec les coûts réels |
| Coûts cibles | Déduire la marge souhaitée du prix de vente envisagé | Concevoir une offre compatible avec le marché |
La méthode ABC, ou Activity-Based Costing, utilise des inducteurs représentatifs du travail réalisé : nombre de commandes, contrôles ou interventions. Elle peut mieux refléter la consommation des ressources qu’une répartition uniforme au chiffre d’affaires, mais demande davantage de suivi.
Une clé de répartition agit comme une lanterne : elle éclaire une zone, sans rendre tout le paysage visible. Répartir le support client selon le chiffre d’affaires peut masquer les petits contrats très demandeurs. Avant de conclure qu’une offre est déficitaire, testez une seconde clé plausible, comme le temps d’assistance. Si le diagnostic change fortement, vérifiez la répartition avant de modifier les prix.
Calculer un coût de revient, une marge et un seuil de rentabilité
Prenons un exemple fictif : une entreprise vend 100 prestations identiques à 200 € hors taxes sur un mois. Elle supporte 8 000 € de charges variables directement affectables et 6 000 € de charges fixes indirectes. Pour simplifier, toutes ces charges concernent cette seule activité, sans variation de stocks.
- Chiffre d’affaires : 100 × 200 € = 20 000 €.
- Coût complet total : 8 000 € + 6 000 € = 14 000 €.
- Coût de revient unitaire : 14 000 € / 100 = 140 €.
- Résultat analytique : 20 000 € − 14 000 € = 6 000 €.
La marge sur coûts variables s’élève à 20 000 € − 8 000 € = 12 000 €. Son taux est de 12 000 € / 20 000 € = 60 %. Cette marge contribue à couvrir les charges fixes, puis à dégager un résultat.
Le seuil de rentabilité = charges fixes / taux de marge sur coûts variables, soit ici 6 000 € / 0,60 = 10 000 € de chiffre d’affaires. Avec un prix et un coût variable unitaires constants, cela correspond à 50 prestations.
Ce seuil suppose notamment une structure de charges stable. Avec plusieurs offres, une modification du mix des ventes peut modifier le taux de marge. Par ailleurs, abandonner une activité ne supprime pas automatiquement les charges fixes qui lui étaient affectées.
Installer un suivi fiable sans multiplier les axes
Un axe analytique est une dimension d’analyse : projet, établissement, gamme ou service. Un code permet d’affecter une écriture à une rubrique de cet axe. Commencez par les dimensions qui répondent à une décision réelle, plutôt que par un découpage exhaustif difficile à maintenir.
- Définir le besoin : mesurer la rentabilité par mission, produit ou site.
- Formaliser les règles : préciser les affectations directes, centres et clés de répartition.
- Organiser la collecte : attribuer les codes aux écritures et recueillir les données opérationnelles nécessaires.
- Contrôler périodiquement : repérer les écritures non affectées et rapprocher les totaux de la comptabilité générale.
- Analyser les écarts : comparer budget et réalisé, identifier les causes et décider des actions.
Un tableur peut suffire pour un périmètre simple. Un logiciel comptable doté d’axes analytiques facilite les ventilations récurrentes et le reporting. Une solution spécialisée devient pertinente lorsque les volumes, les projets ou les répartitions se complexifient.
Vérifiez surtout la gestion des ventilations multiples, les intégrations, la traçabilité et les exports. L’automatisation accélère le traitement, mais ne valide pas les règles de calcul. Un suivi mensuel simple, rapproché et compris par les responsables sera plus utile qu’un tableau très détaillé reposant sur des affectations incertaines.