Entreprise individuelle : avantages et inconvénients d’un lancement sans associés
L’entreprise individuelle convient souvent pour démarrer seul, limiter les formalités et conserver la maîtrise de son activité. Ses limites apparaissent surtout lorsqu’il faut accueillir des associés, financer des investissements importants ou organiser sa rémunération. Pour choisir, il faut donc comparer la simplicité du statut avec ses conséquences fiscales, sociales et patrimoniales, pas seulement son coût de création.
Créer seul : une simplicité réelle, sans société distincte
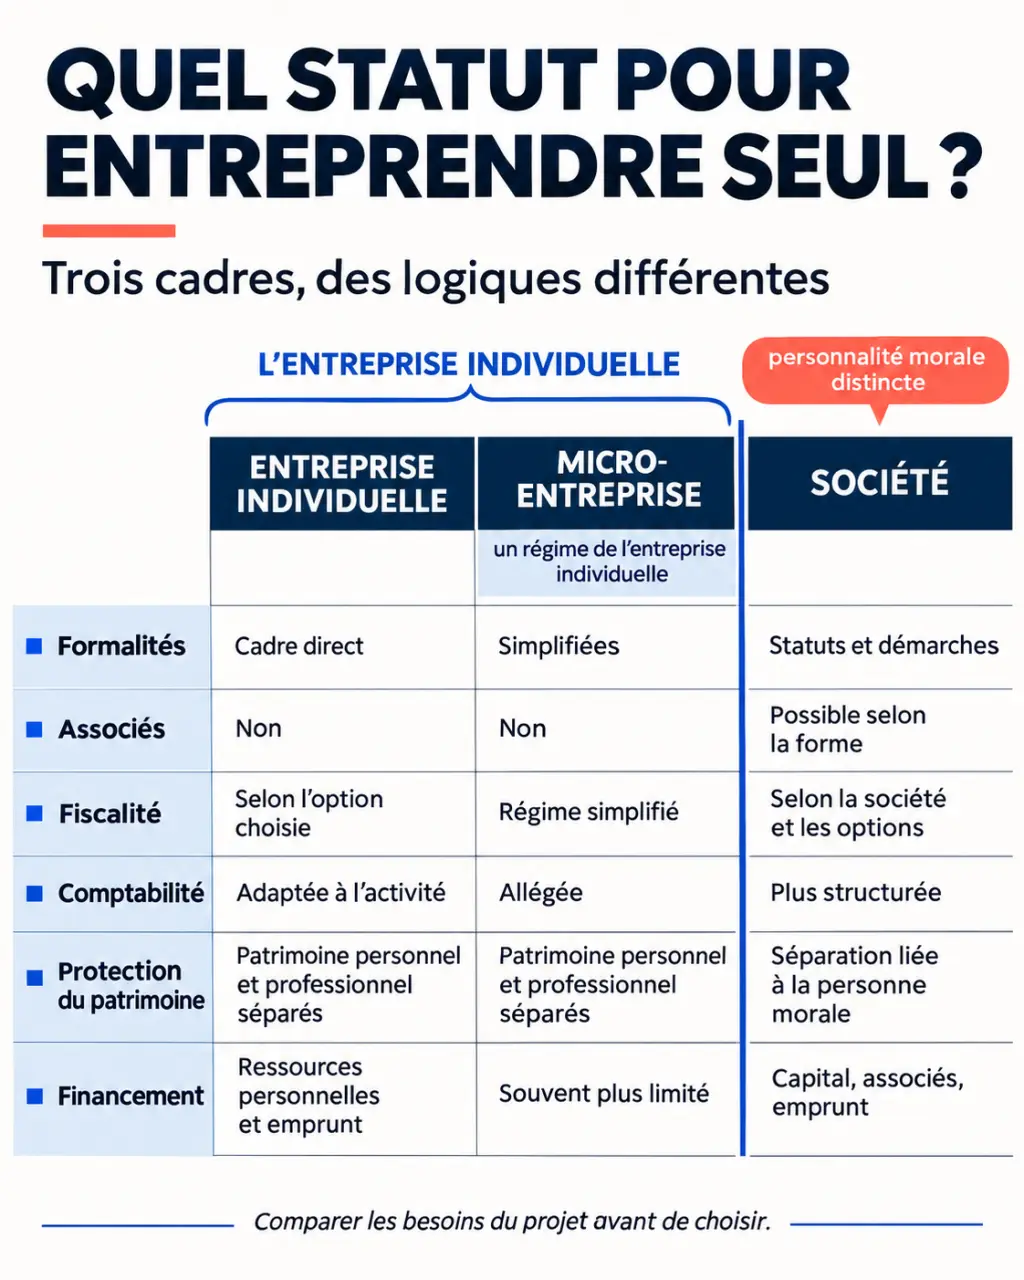
L’entreprise individuelle, ou EI, permet à une personne physique d’exercer une activité en son nom propre. Elle ne crée pas de personnalité morale distincte, contrairement à une EURL, une SARL, une SASU ou une SAS. L’entrepreneur prend seul les décisions, sans assemblée d’associés ni répartition de capital.
Testez vos connaissances sur l’entreprise individuelle
Répondez aux six questions. Une explication apparaît après chaque réponse.
Aucun capital social ni statuts constitutifs ne sont nécessaires. Les démarches passent par le guichet unique des formalités des entreprises, accessible via l’INPI. Selon l’activité, il faut notamment justifier de son identité, de sa domiciliation et, pour certaines professions réglementées, de qualifications ou d’autorisations.
Cette simplicité réduit les frais de constitution, mais ne signifie pas que tout est gratuit. Immatriculation selon l’activité, assurance professionnelle, matériel, banque et accompagnement éventuel restent à budgéter.
Une gestion allégée, mais pas une absence de comptabilité
L’EI n’impose pas le formalisme juridique courant d’une société et n’est pas soumise au dépôt annuel des comptes comme une société commerciale. En revanche, ses obligations comptables dépendent de son activité et de son régime fiscal. Au réel, elles peuvent comprendre une comptabilité complète, des déclarations de résultat et une liasse fiscale. En micro-entreprise, les obligations sont plus légères, avec notamment un livre des recettes et, selon l’activité, un registre des achats.
Un logiciel adapté peut faciliter la facturation et le suivi des justificatifs. L’enjeu reste de connaître sa trésorerie et ses échéances : une gestion juridiquement simple peut devenir financièrement complexe si les paiements clients arrivent après les dépenses.
Fiscalité et cotisations : distinguer chiffre d’affaires et revenu disponible
Par défaut, les bénéfices de l’EI relèvent de l’impôt sur le revenu, notamment dans la catégorie des bénéfices industriels et commerciaux, les BIC, ou des bénéfices non commerciaux, les BNC, selon l’activité. Les activités agricoles suivent des règles spécifiques.
Au régime réel à l’IR, le bénéfice professionnel est intégré aux revenus du foyer fiscal, même si une partie de la trésorerie reste sur le compte de l’activité. Les retraits personnels de l’entrepreneur ne constituent pas un salaire déductible. Le choix doit donc tenir compte des autres revenus du foyer et du besoin de réinvestissement.
La micro-entreprise est un régime de l’EI
La micro-entreprise n’est pas une forme juridique concurrente de l’entreprise individuelle. C’est un régime simplifié accessible sous conditions, notamment de chiffre d’affaires. Pour l’impôt, les charges sont prises en compte au moyen d’un abattement forfaitaire : les dépenses réelles ne sont pas déduites une par une. Les cotisations du régime micro-social sont calculées sur le chiffre d’affaires encaissé.
Un consultant ayant peu de frais peut apprécier cette simplicité. Un commerçant supportant des achats, un loyer et des frais de transport doit comparer avec le régime réel, qui permet de déduire les charges admises fiscalement. Les seuils micro et les règles de TVA doivent être vérifiés pour l’année concernée : être en micro ne signifie pas automatiquement être dispensé de TVA.
L’option pour l’IS mérite une simulation
Hors régime micro, l’entrepreneur individuel peut, sous conditions, opter pour une assimilation fiscale à une EURL entraînant l’imposition à l’impôt sur les sociétés. Cette option modifie le traitement du bénéfice, de la rémunération et des sommes distribuées. Elle peut être pertinente pour réinvestir, mais n’est pas automatiquement plus avantageuse. Ses effets fiscaux et ses modalités de renonciation doivent être examinés avant de choisir.
Au réel, les cotisations sociales reposent sur le revenu professionnel selon les règles d’assiette applicables, avec des régularisations et parfois des cotisations minimales. Aucun pourcentage unique ne permet de prévoir tous les cas. Le revenu réellement disponible se calcule après les dépenses, les cotisations et l’impôt, en conservant une réserve de trésorerie.
Patrimoine et protection sociale : des garanties à examiner séparément
La réforme entrée en vigueur le 15 mai 2022 a instauré une séparation automatique entre patrimoine personnel et patrimoine professionnel. Ce dernier comprend les biens, droits, obligations et sûretés utiles à l’activité. En principe, les créanciers professionnels ne peuvent poursuivre que ce patrimoine professionnel pour les créances concernées par le nouveau dispositif.
Critères fiscaux applicables aux structures établies hors de France · Cette référence détaille les conditions d’application de l’article 209 B du CGI aux structures établies hors de France.
Cette protection ne doit pas être comprise comme une immunité. Les créances antérieures restent soumises aux règles précédentes. Des exceptions existent, notamment dans certaines situations fiscales ou sociales, en cas de fraude ou de manquements graves. Une renonciation encadrée à la protection peut aussi être demandée pour un engagement précis. Avant de signer un financement, il faut donc examiner les garanties exigées.
Pour rendre cette séparation lisible, imaginez une nervure qui organise les flux de l’activité : chaque équipement, paiement et justificatif doit pouvoir être rattaché à un usage professionnel ou personnel. Un véhicule utilisé dans les deux cadres mérite, par exemple, une attention particulière. Un compte dédié et des justificatifs cohérents facilitent cette lecture, sans suffire à eux seuls à déterminer juridiquement le périmètre des patrimoines.
Sur le plan social, l’entrepreneur relève généralement du régime des travailleurs non salariés. Il bénéficie notamment de droits en maladie, maternité et retraite, selon sa situation et ses cotisations. En revanche, la couverture des accidents du travail n’est pas identique à celle d’un salarié, et l’activité indépendante n’ouvre pas, à elle seule, une assurance chômage équivalente. Une prévoyance complémentaire peut être utile.
Développer l’activité : embaucher reste possible, ouvrir le capital non
L’entreprise individuelle peut employer des salariés. Elle n’est donc pas réservée aux activités sans équipe ni aux faibles chiffres d’affaires. Elle peut aussi emprunter et investir. Sa limite structurelle est ailleurs : puisqu’elle n’a pas de capital social, elle ne peut accueillir ni associés ni investisseurs en échange de parts ou d’actions.
Si votre projet prévoit une association ou une levée de fonds, une société est généralement plus adaptée. Pour entreprendre seul, l’EURL et la SASU offrent déjà une personnalité morale distincte. À plusieurs, la SARL et la SAS permettent d’organiser la répartition du capital et les décisions.
| Critère | Entreprise individuelle | Société |
|---|---|---|
| Constitution | Sans statuts ni capital social | Statuts et capital à prévoir |
| Associés | Impossible dans l’EI | Possibles selon la forme choisie |
| Financement | Apports personnels, emprunts, aides | Mêmes leviers, avec ouverture du capital possible |
| Protection sociale | Travailleur non salarié en principe | Dépend de la forme et du statut du dirigeant |
Passer ensuite de l’EI à une société reste possible, notamment par apport ou cession de l’activité. Ce n’est toutefois pas un simple changement d’intitulé : contrats, fiscalité, financement et transmission des biens doivent être anticipés.
Choisir selon vos charges, vos risques et vos ambitions
L’EI mérite d’être privilégiée lorsque vous souhaitez décider seul, démarrer avec des formalités limitées et financer votre développement sans investisseurs au capital. Elle peut convenir à une activité libérale, artisanale ou commerciale, sous réserve des règles propres à la profession.
Avant de vous engager, préparez une comparaison sur des hypothèses identiques :
- Le chiffre d’affaires attendu et les dépenses réellement nécessaires.
- Le revenu personnel dont vous avez besoin chaque mois.
- La trésorerie à conserver pour les investissements et les imprévus.
- Les risques professionnels, assurances et garanties demandées.
- Le besoin futur d’associés ou de capitaux extérieurs.
Le bon choix est celui qui laisse un revenu suffisant sans fragiliser le projet. Comparez donc EI au réel, régime micro et société à activité équivalente. Une simulation avec un expert-comptable ou un conseiller permet de mesurer les écarts fiscaux et sociaux avant que la simplicité du démarrage ne masque les coûts de fonctionnement.