Impôt entreprise individuelle : micro, réel ou IS, lequel pèse le moins à 60 000 € ?
Une entreprise individuelle (EI) n'a pas d'existence fiscale propre : son bénéfice est ajouté à vos autres revenus et soumis à l'impôt sur le revenu (IR). Depuis la loi du 14 février 2022, qui a supprimé l'EIRL et unifié le statut, vous pouvez aussi opter pour l'impôt sur les sociétés (IS). Le bon choix dépend de votre activité, de votre chiffre d'affaires et de ce que vous comptez faire de votre bénéfice.
Le régime par défaut : l'IR, et la catégorie qui dépend de votre activité
Sans démarche particulière, l'entrepreneur individuel est imposé à l'IR au barème progressif, de 0 % à 45 %, en fonction du quotient familial. Le bénéfice de l'entreprise s'ajoute aux revenus du foyer, que vous le retiriez du compte ou non. C'est la logique du prélèvement à la source depuis le 1er janvier 2019 : vous payez par acomptes mensuels ou trimestriels.
BIC, BNC ou BA : une question de nature d'activité
La catégorie fiscale détermine les formulaires et les abattements. Elle ne se choisit pas : elle découle de ce que vous faites.
| Catégorie | Activités concernées | Déclaration de résultat (réel) |
|---|---|---|
| BIC (bénéfices industriels et commerciaux) | Commerce, artisanat, prestations de services commerciales | Liasse 2031 |
| BNC (bénéfices non commerciaux) | Professions libérales, freelances intellectuels | Déclaration contrôlée 2035 |
| BA (bénéfices agricoles) | Exploitation agricole | Déclaration agricole dédiée |
Dans tous les cas, le résultat est ensuite reporté sur la déclaration de revenus (formulaire 2042 et son annexe 2042 C PRO), qui se fait en ligne.
Ce que la loi de 2022 change pour votre patrimoine
Depuis le 15 mai 2022, votre patrimoine personnel est protégé des dettes professionnelles sans aucune déclaration d'affectation. Il existe toutefois des exceptions importantes : l'administration peut recouvrer l'impôt sur le revenu, les cotisations sociales et la taxe foncière sur l'ensemble de vos biens.
Micro ou réel : deux façons de calculer le même impôt
Le régime micro-fiscal : un abattement forfaitaire à la place des charges
En micro-entreprise, l'administration applique un abattement forfaitaire à votre chiffre d'affaires et vous n'avez pas à justifier vos frais. Le reste est votre bénéfice imposable.
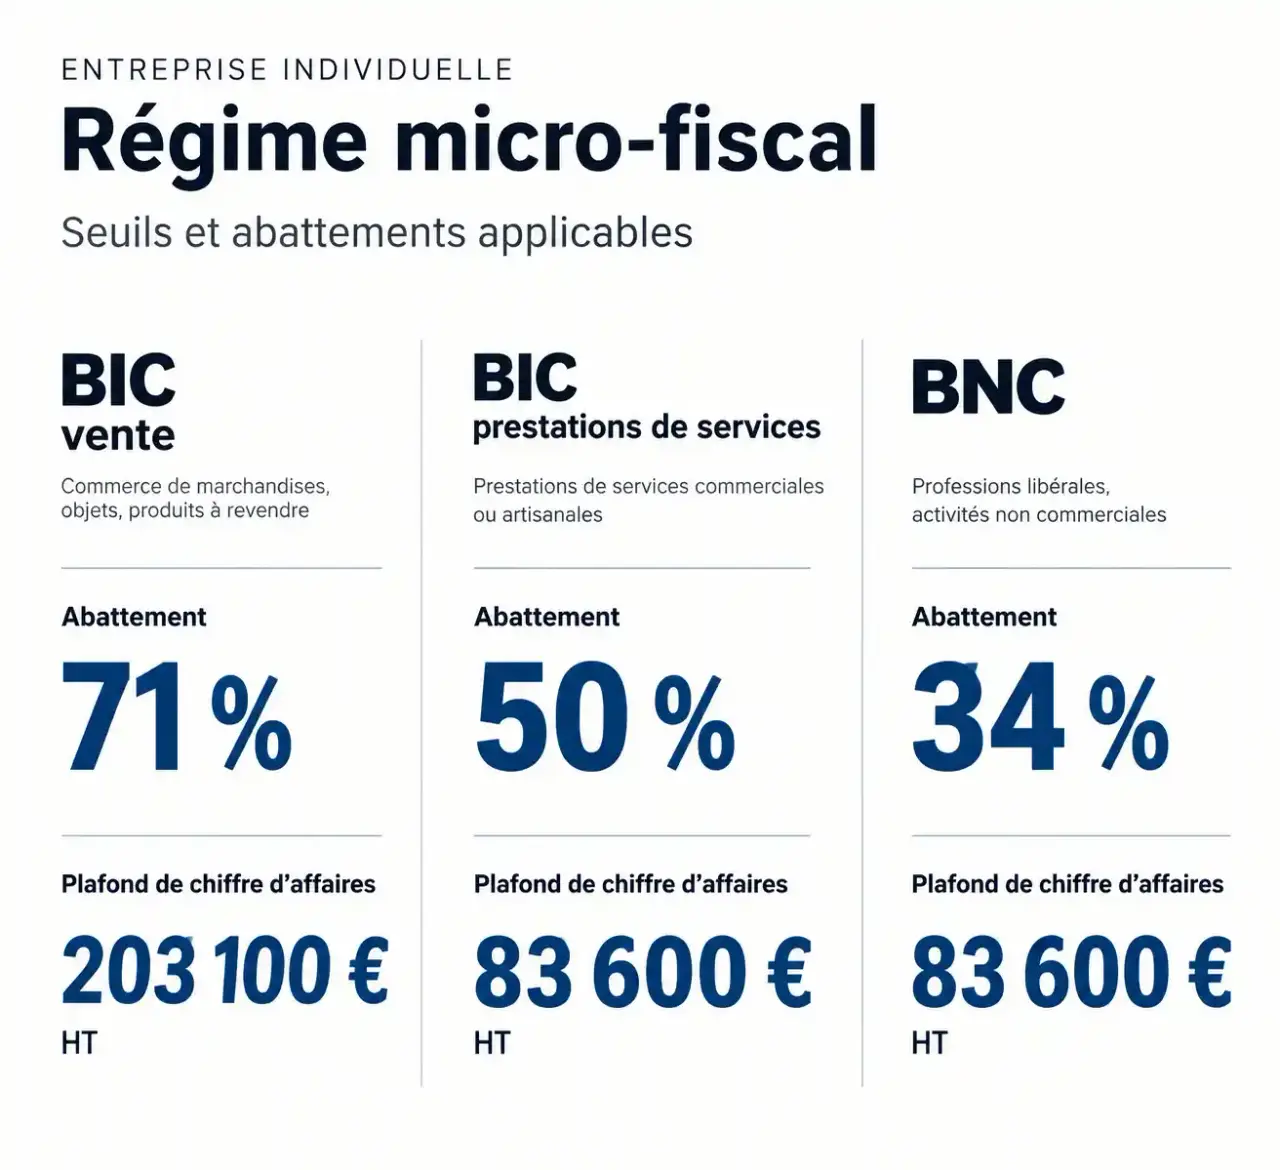
- BIC vente de marchandises ou fourniture de logement : abattement de 71 %, plafond de 203 100 € HT ;
- BIC prestations de services : abattement de 50 %, plafond de 83 600 € HT ;
- BNC (professions libérales) : abattement de 34 %, plafond de 83 600 € HT.
L'abattement ne peut pas être inférieur à 305 €. Le régime s'applique automatiquement l'année de création et la suivante. Les seuils sont ensuite appréciés sur les années précédentes : vous ne sortez du micro que si vous dépassez le plafond deux années consécutives. L'année de création, le plafond est calculé au prorata temporis : pour 335 jours d'activité, 203 100 € devient (203 100 × 335) / 365, soit 186 407 €.
Le versement libératoire : l'impôt payé au fil de l'eau
Le micro-entrepreneur peut choisir de payer son IR en même temps que ses cotisations, en pourcentage du chiffre d'affaires : 1 % en BIC vente, 1,7 % en BIC services et 2,2 % en BNC. La condition porte sur le revenu fiscal de référence de l'avant-dernière année, qui ne doit pas dépasser 28 797 € par part de quotient familial. L'option se demande sur le site autoentrepreneur.urssaf.fr. Elle est avantageuse si votre tranche marginale est élevée et moins intéressante si vous êtes peu ou pas imposable.
Le régime réel : on déduit les charges effectives
Au réel, votre bénéfice est la différence entre vos recettes et vos charges réelles : loyers, achats, assurances, amortissements, frais de déplacement. Ce régime devient intéressant quand vos frais dépassent l'abattement du micro, par exemple en cas d'investissement lourd. Pour y passer, envoyez une lettre recommandée au SIE avant le 1er février, ou dans les trois mois suivant la création. L'option est irrévocable pendant deux ans.
L'option pour l'IS : ce qui change vraiment
Une EI assimilée à une EURL (ou une EARL)
En optant pour l'IS, votre entreprise est taxée séparément : le taux est de 15 % jusqu'à 42 500 € de bénéfice (sous conditions), puis de 25 %. Votre rémunération devient une charge déductible, imposée à l'IR comme un salaire. L'entreprise est alors assimilée fiscalement à une EURL (ou une EARL en agriculture), conformément à l'article 1655 sexies du CGI. L'intérêt principal est de laisser une partie du bénéfice dans l'entreprise, taxée à un taux modéré, plutôt que de la voir ajoutée à votre revenu imposable.
Les limites : dividendes, plus-values et cotisations
Trois points tempèrent l'enthousiasme. D'abord, les dividendes dépassant 10 % de la valeur des biens affectés à l'activité sont soumis aux cotisations sociales, ce qui réduit l'avantage face à une SASU, où les dividendes y échappent. Ensuite, vous perdez l'exonération des plus-values professionnelles propre à l'IR. Enfin, il n'existe aucun gain sur les cotisations de votre rémunération, qui restent élevées.
Opter et renoncer : la procédure
L'option se fait par notification écrite adressée au service des impôts des entreprises (SIE), avant la fin du troisième mois de l'exercice pour lequel elle s'applique. La renonciation est possible, mais elle équivaut à une cessation fiscale : les bénéfices non encore taxés deviennent immédiatement imposables. Les sources divergent sur les conditions et les délais de réversibilité (certaines évoquent cinq ans, d'autres une impossibilité de revenir à l'IS ensuite) : vérifiez-les auprès du SIE avant de vous engager.
Simulation à 60 000 € de chiffre d'affaires en BNC
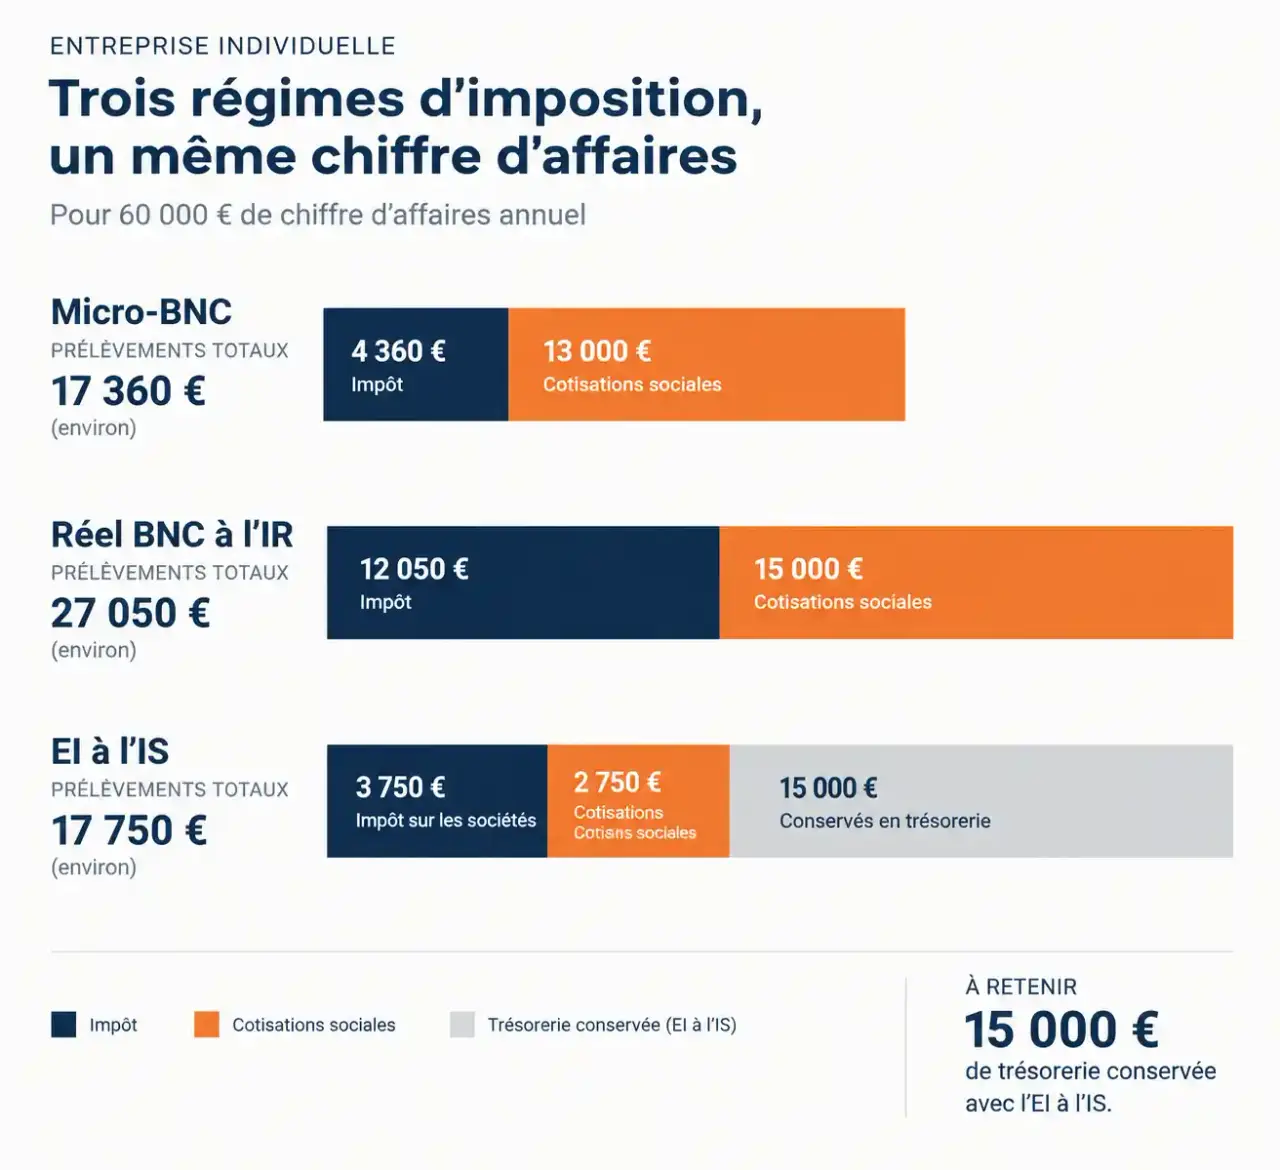
Rien ne vaut un cas chiffré. Voici les prélèvements totaux (impôt et cotisations) pour un professionnel libéral à 60 000 € de chiffre d'affaires.
| Situation | IR | Cotisations | Total prélevé |
|---|---|---|---|
| Micro-BNC | ≈ 4 700 € | 12 660 € | ≈ 17 360 € |
| Réel BNC | ≈ 6 800 € | 20 250 € | ≈ 27 050 € |
| EI à l'IS | IS : 2 250 € sur 15 000 € laissés dans l'entreprise | 13 500 € | ≈ 17 750 € (+ 15 000 € conservés en trésorerie) |
Le micro est ici le plus léger parce que l'abattement de 34 % réduit aussi l'assiette des cotisations (21,1 % du chiffre d'affaires). Le réel, lui, coûte cher faute de charges importantes à déduire. L'IS devient intéressant quand le bénéfice est assez élevé pour qu'une partie reste dans l'entreprise : le repère indicatif se situe entre 40 000 et 50 000 € de bénéfice.
Cette comparaison cache une zone d'ombre que beaucoup oublient : l'impôt n'est que la partie visible du prélèvement. En EI à l'IR au réel, le même bénéfice sert d'assiette à l'impôt et aux cotisations sociales, soit environ 45 % pour les cotisations du régime des indépendants. Chaque euro de charge déduit allège donc deux factures à la fois, tandis que chaque euro de bénéfice supplémentaire est frappé deux fois. Quand vous comparez deux régimes, additionnez toujours impôt et cotisations : un régime qui semble léger sur l'impôt peut peser lourd sur le social.
Déclarer, payer et ne pas confondre les impôts
Les formulaires et le calendrier
Au micro, vous reportez votre chiffre d'affaires dans la déclaration de revenus (2042 C PRO). Au réel, vous déposez une déclaration de résultat (2031 en BIC, 2035 en BNC) puis reportez le bénéfice sur la 2042 C PRO. En cas d'option IS, la déclaration de résultat de la société (2065) s'ajoute, et votre rémunération se déclare comme un salaire. Les acomptes du prélèvement à la source peuvent être modulés en ligne sur impots.gouv.fr si votre activité varie.
Impôt, cotisations, TVA et CFE : quatre sujets distincts
- L'impôt sur le revenu (ou l'IS) frappe le bénéfice ;
- Les cotisations sociales sont versées à l'URSSAF et à la Sécurité sociale des indépendants ;
- La TVA est collectée sur vos ventes, sauf si vous bénéficiez de la franchise en base ;
- La CFE (cotisation foncière des entreprises) est une taxe locale due par l'EI, indépendamment du régime d'imposition.
Pour un premier choix, partez de votre bénéfice réel prévisionnel : micro tant que vos charges restent modestes, réel quand elles dépassent l'abattement, IS (ou société) quand vous voulez réinvestir une part importante du bénéfice. Une simulation faite avec un expert-comptable avant le 1er février, ou avant la fin du troisième mois de l'exercice pour l'IS, évite de subir un régime mal adapté pendant plusieurs années.