Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide
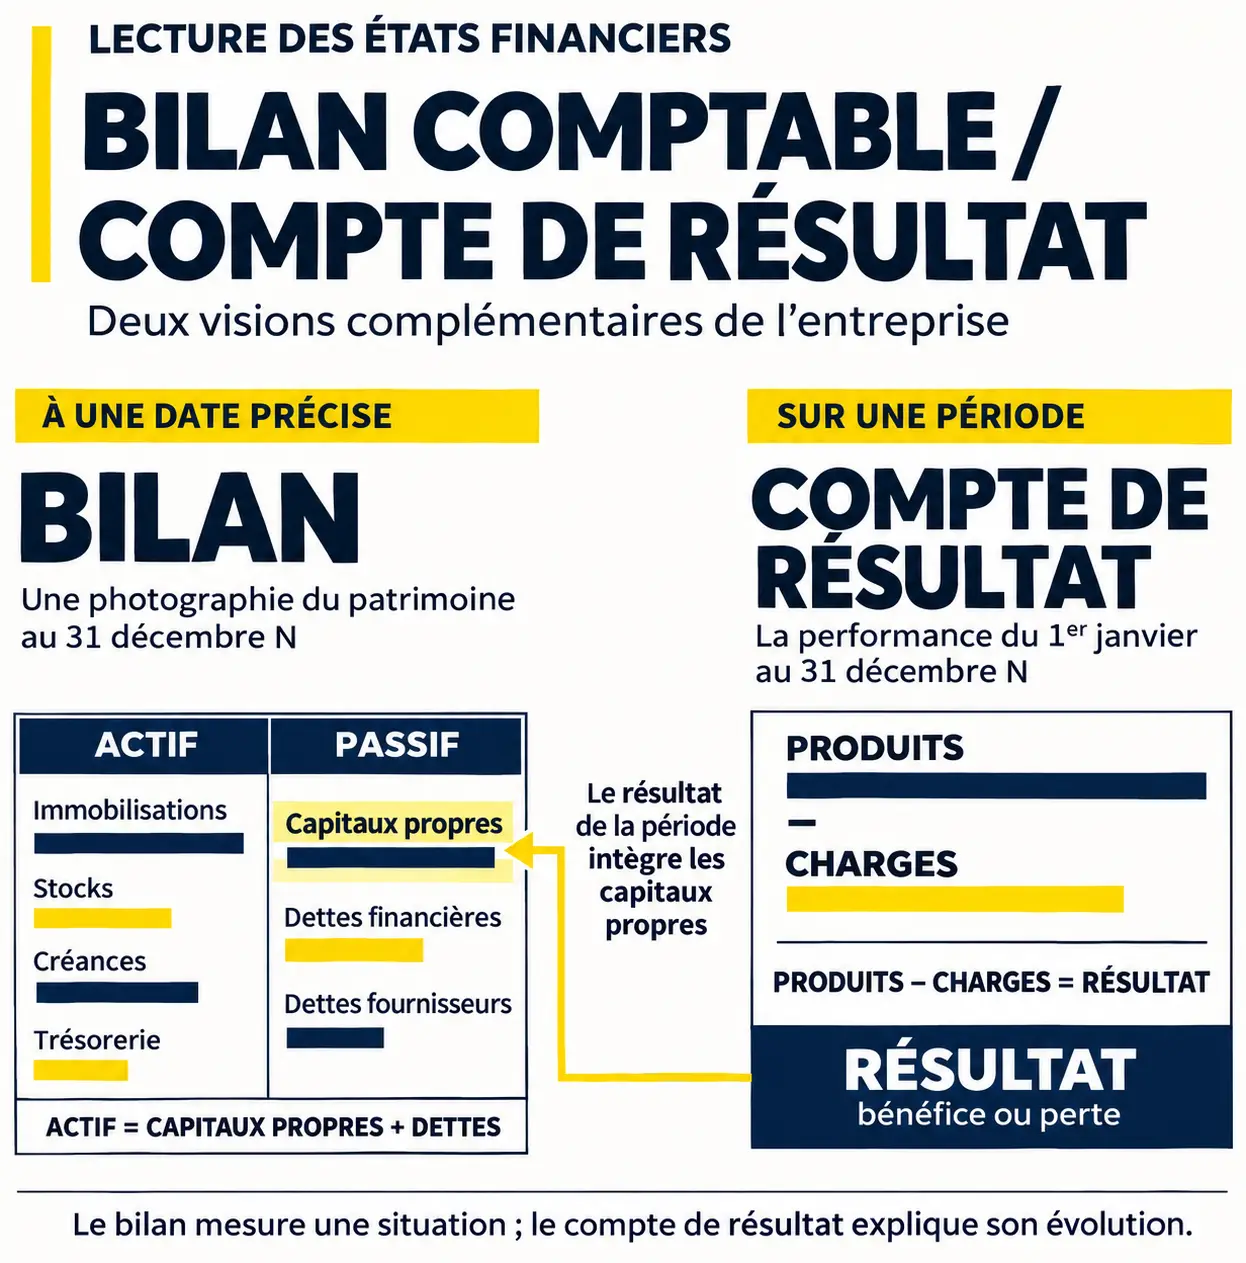
Le bilan comptable décrit ce que l’entreprise possède et les ressources qui le financent à une date précise. Le compte de résultat explique si son activité a dégagé un bénéfice ou une perte sur une période. Ces deux documents se complètent : une entreprise peut être bénéficiaire et manquer d’argent pour payer ses factures. Pour comprendre sa situation, il faut donc les lire ensemble.
Deux documents pour répondre à deux questions différentes
Le bilan répond à la question : « Quelle est la situation patrimoniale de l’entreprise à la clôture ? » Le compte de résultat répond plutôt à celle-ci : « Quel résultat l’entreprise a-t-elle réalisé pendant l’exercice ? » Le premier présente des soldes à une date ; le second rassemble les produits et les charges d’une période.
Par exemple, pour un exercice allant du 1er janvier au 31 décembre, le bilan est établi au 31 décembre, tandis que le compte de résultat couvre toute cette période. Les dates peuvent être différentes lorsque l’exercice ne coïncide pas avec l’année civile.
| Point de comparaison | Bilan comptable | Compte de résultat |
|---|---|---|
| Repère temporel | Une date de clôture | Un exercice comptable |
| Contenu principal | Actif, capitaux propres et dettes | Produits et charges |
| Question centrale | Que possède l’entreprise et comment se finance-t-elle ? | L’activité dégage-t-elle un bénéfice ou une perte ? |
| Utilité | Examiner le patrimoine et la structure financière | Analyser la performance de l’exercice |
Le bilan et le compte de résultat constituent, avec l’annexe comptable lorsqu’elle est requise, les comptes annuels. L’annexe précise notamment les méthodes comptables et apporte des explications utiles à leur lecture. Les obligations exactes varient selon le statut, la taille et le régime de l’entreprise.
Lire le bilan : ce que l’entreprise possède et ce qui le finance
L’actif rassemble les biens, les créances et les disponibilités
L’actif immobilisé comprend les éléments destinés à servir durablement l’entreprise : matériel, locaux, logiciels ou participations financières, notamment. L’actif circulant regroupe principalement les stocks, les créances clients et la trésorerie. Une créance client correspond à une somme due par un client, mais pas encore encaissée.
Ces postes n’ont pas tous la même disponibilité. Un solde bancaire peut permettre de régler une facture immédiatement ; un stock doit généralement être vendu, puis encaissé. Un bâtiment représente un patrimoine, sans constituer pour autant de l’argent mobilisable à court terme.
Le passif présente les ressources de financement
Le passif comprend notamment les capitaux propres et les dettes. Les capitaux propres regroupent les apports, les réserves et le résultat de l’exercice. Les dettes incluent les emprunts, les sommes dues aux fournisseurs ainsi que les dettes fiscales et sociales.
Le total de l’actif est toujours égal au total du passif. Cette égalité traduit l’équilibre entre les emplois et les ressources : les biens et créances sont financés par des ressources propres ou des engagements envers des tiers. Elle ne prouve toutefois pas que l’entreprise est financièrement solide. Un bilan équilibré peut comporter beaucoup de dettes arrivant bientôt à échéance.
Lire le compte de résultat : des produits aux bénéfices ou aux pertes
Les produits contribuent à la formation du résultat : ventes de marchandises, prestations de services ou produits financiers, par exemple. Les charges le diminuent : achats consommés, loyers, salaires, cotisations sociales, intérêts et dotations aux amortissements, notamment.
La règle essentielle est simple : résultat comptable = total des produits − total des charges. Si le solde est positif, l’entreprise réalise un bénéfice. S’il est négatif, elle constate une perte. Le chiffre d’affaires n’est donc pas le bénéfice : il ne tient pas compte des charges nécessaires à l’activité.
Distinguer l’activité courante des autres éléments du résultat
Le résultat d’exploitation renseigne sur la performance de l’activité courante. Le résultat financier traduit notamment le poids des intérêts d’emprunt et les revenus financiers. Le résultat exceptionnel concerne les éléments répondant aux critères comptables de cette catégorie. Le résultat net tient compte de l’ensemble des composantes applicables, dont l’impôt sur les bénéfices.
Une charge ne correspond pas toujours à une sortie d’argent pendant l’exercice. L’amortissement, par exemple, répartit comptablement le coût d’un bien sur sa durée d’utilisation. Inversement, le remboursement du capital d’un emprunt diminue la trésorerie et la dette, sans être une charge du compte de résultat.
Enfin, le résultat comptable ne doit pas être confondu avec le résultat fiscal. Ce dernier est obtenu après les retraitements prévus par les règles fiscales et sert de base au calcul de l’impôt concerné.
Relier les deux états avec un exemple cohérent
Prenons un exemple pédagogique simplifié : une entreprise comptabilise 100 000 € de produits et 85 000 € de charges, toutes charges comprises. Son bénéfice net atteint donc 15 000 €. À la clôture, son bilan se présente ainsi :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 40 000 € | Capital et réserves | 35 000 € |
| Stocks | 10 000 € | Résultat de l’exercice | 15 000 € |
| Créances clients | 25 000 € | Emprunts | 25 000 € |
| Trésorerie | 5 000 € | Dettes fournisseurs, fiscales et sociales | 5 000 € |
| Total actif | 80 000 € | Total passif | 80 000 € |
Les 15 000 € calculés dans le compte de résultat apparaissent dans les capitaux propres au passif du bilan. Une perte y figurerait avec un signe négatif et réduirait les capitaux propres. En comptabilité française, Compta-Facile rappelle l’utilisation du compte 120 pour le bénéfice et du compte 129 pour la perte.
Ce rapprochement joue le rôle d’un verrou de cohérence : le résultat présenté dans les deux documents doit être identique pour le même exercice, avant affectation. Lorsqu’on compare deux fichiers, vérifier leur date de clôture et leur version évite de rapprocher par erreur des comptes provisoires avec des comptes définitifs. Une différence appelle une vérification, pas une interprétation financière.
Après la clôture, le bénéfice peut notamment être mis en réserve, reporté ou distribué selon les décisions prises et les règles applicables. Il ne reste donc pas indéfiniment sur la ligne « résultat de l’exercice ».
Évaluer la situation sans confondre bénéfice et argent disponible
Dans notre exemple, l’entreprise affiche 15 000 € de bénéfice, mais seulement 5 000 € de trésorerie. Ses créances clients atteignent 25 000 € : une partie de l’activité comptabilisée n’a pas encore été encaissée. Si les clients paient tard et que les dettes deviennent exigibles, des tensions peuvent apparaître malgré le bénéfice.
Pour lire les comptes utilement, distinguez trois notions :
- La rentabilité : la capacité à dégager un résultat au regard de l’activité ou des moyens engagés.
- La liquidité : la capacité à régler les échéances à court terme.
- La solvabilité : la capacité à faire face à l’ensemble des engagements.
Comparez ensuite plusieurs exercices. Un chiffre d’affaires qui augmente mérite d’être rapproché de l’évolution des charges, des créances et des stocks. Des créances qui progressent plus vite que les ventes peuvent signaler des encaissements à examiner. Une trésorerie en hausse peut aussi provenir d’un nouvel emprunt, et non d’une meilleure performance.
Le dirigeant utilise cette lecture pour piloter ses décisions ; une banque y cherche notamment des éléments sur la capacité de remboursement. Un expert-comptable peut aider à expliquer les variations, vérifier les échéances et compléter l’analyse par un prévisionnel de trésorerie. Le bon réflexe consiste à relier résultat, patrimoine et calendrier des paiements, plutôt qu’à chercher un chiffre unique censé résumer toute l’entreprise.