TVA en entreprise individuelle : ne confondez pas seuil de franchise et seuil majoré
Une entreprise individuelle ne facture pas systématiquement la TVA. Elle peut bénéficier de la franchise en base, devenir redevable après un dépassement de seuil ou choisir volontairement de payer la TVA pour récupérer celle de ses achats. Pour identifier vos obligations, il faut croiser votre activité, votre chiffre d’affaires et les règles applicables à l’année concernée, sans confondre TVA et régime micro.
Votre statut d’entrepreneur individuel ne décide pas de votre TVA
L’entreprise individuelle est une forme juridique. La micro-entreprise est un régime fiscal et social accessible sous conditions à l’entrepreneur individuel : les deux notions ne sont donc pas synonymes. Un micro-entrepreneur peut facturer la TVA tout en restant au régime micro, car leurs seuils répondent à des règles distinctes.
La TVA est également distincte de l’imposition des bénéfices : BIC pour les bénéfices industriels et commerciaux, BNC pour les bénéfices non commerciaux, impôt sur le revenu ou option pour l’impôt sur les sociétés. Être au réel pour les bénéfices ne suffit pas à déterminer son régime de TVA.
Assujetti ne signifie pas nécessairement redevable
Un assujetti exerce une activité économique indépendante entrant dans le champ de la TVA. Il n’est pas forcément tenu de la facturer : la franchise en base dispense de cette collecte. Certaines opérations bénéficient par ailleurs d’exonérations spécifiques, notamment dans les domaines médical ou de l’enseignement, sous conditions. Les activités agricoles, les avocats et les artistes-auteurs nécessitent aussi une vérification particulière.
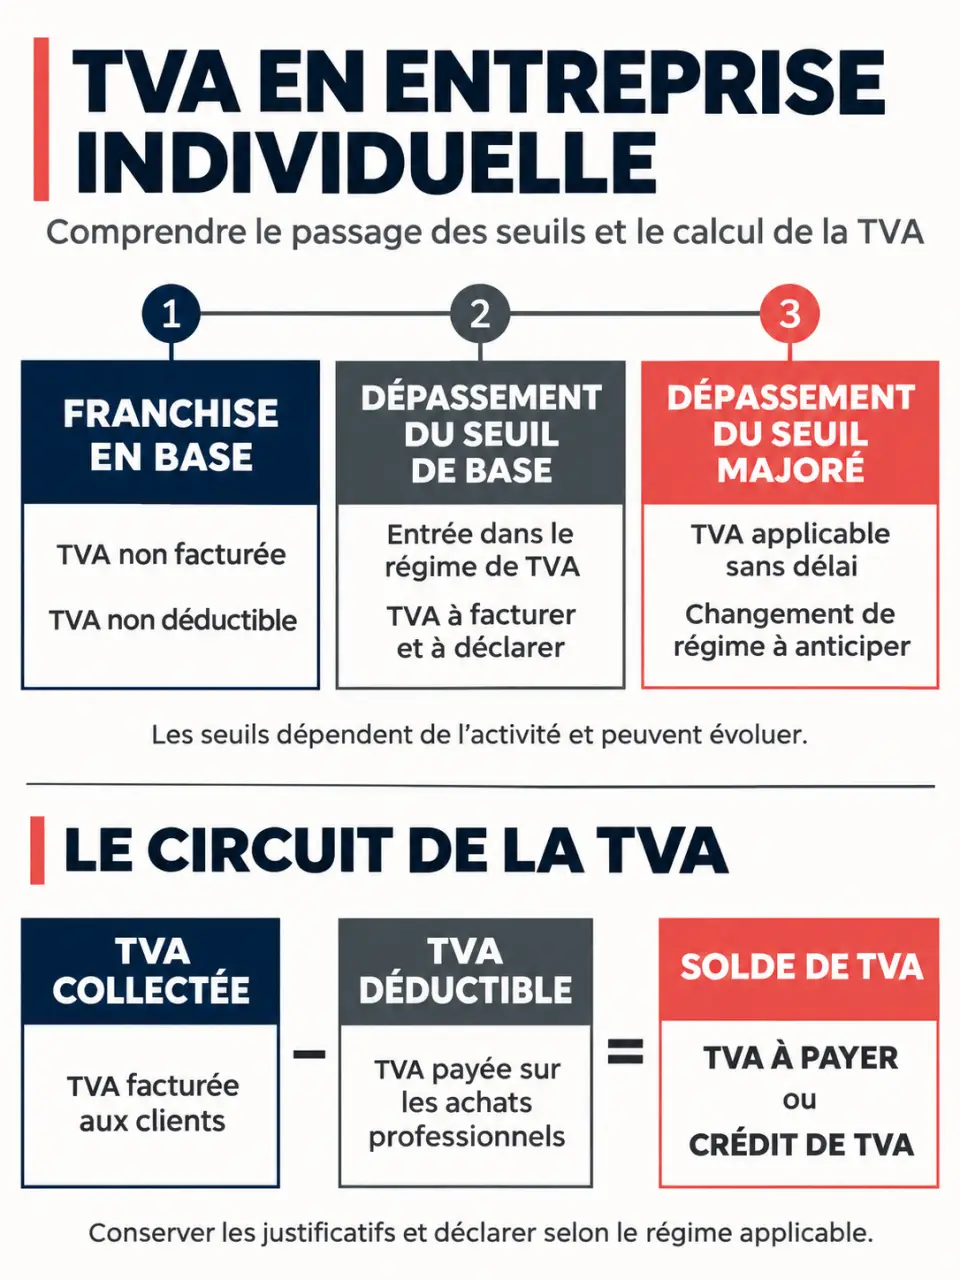
Lorsque vous êtes redevable, vous collectez la TVA sur vos ventes taxables et pouvez déduire celle de vos achats éligibles. La différence constitue la TVA à payer. Si la TVA déductible dépasse la TVA collectée, vous obtenez un crédit de TVA, reportable ou remboursable selon les conditions applicables.
Seuil de base et seuil majoré : deux alertes différentes
Les seuils doivent toujours être rattachés à une année. Les repères ci-dessous sont ceux présentés par Portail Auto-Entrepreneur pour 2025 ; ils ne constituent pas une confirmation des montants applicables à une année ultérieure. Avant une décision de facturation, vérifiez les règles de l’année concernée auprès de l’administration fiscale.
| Activité | Seuil de franchise cité pour 2025 | Seuil majoré cité |
|---|---|---|
| Ventes et hébergement relevant de ces limites | 85 000 € | 93 500 € |
| Prestations de services relevant du régime général | 37 500 € | 41 250 € |
Portail Auto-Entrepreneur mentionne également 85 500 € dans un tableau, en contradiction avec les 85 000 € indiqués dans son texte. Il ne faut pas traiter ces montants comme deux options possibles : cette divergence impose une vérification officielle. Les activités mixtes et les professions soumises à des règles particulières demandent également une analyse séparée.
À quelle date faut-il commencer à facturer ?
Dans le mécanisme associé à ces seuils, dépasser le seuil de base sans franchir le seuil majoré peut permettre de conserver la franchise jusqu’à la fin de l’année, avec une sortie l’année suivante. Dépasser le seuil majoré entraîne en revanche une sortie dès la date du dépassement. N’attendez donc pas la déclaration annuelle pour surveiller votre chiffre d’affaires.
Tenez un suivi cumulé et identifiez l’opération qui provoque le franchissement. Faites confirmer la date d’effet par votre service des impôts des entreprises, ou SIE, puis adaptez les factures concernées. La sortie de franchise rend l’entreprise redevable : elle ne crée pas son assujettissement, qui pouvait déjà exister.
Franchise, réel simplifié ou réel normal : ce qui change concrètement
| Régime | Facturation et achats | Déclarations courantes |
|---|---|---|
| Franchise en base | Pas de TVA facturée ni déduite | Pas de déclaration courante pour les opérations couvertes |
| Réel simplifié | TVA collectée et déductible | CA12 annuelle et acomptes semestriels |
| Réel normal | TVA collectée et déductible | CA3 mensuelle, ou trimestrielle sous conditions |
Au réel simplifié, les acomptes sont généralement versés en juillet et décembre. ABC Liv et Indy indiquent respectivement 55 % et 40 % de la base de calcul issue de l’exercice précédent. La CA12 régularise ensuite la TVA réellement due, après déduction des acomptes. Les situations de démarrage ou de variation d’activité nécessitent un calcul adapté.
L’accès au simplifié dépend du chiffre d’affaires et du montant de TVA. Indy cite une limite de TVA annuelle de 15 000 €. Les plafonds de chiffre d’affaires publiés divergent : Portail Auto-Entrepreneur et ABC Liv indiquent 840 000 € pour les ventes et 254 000 € pour les services, contre 945 000 € et 286 000 € chez Indy. Sans année de validité homogène, ces chiffres ne permettent pas de trancher votre éligibilité.
Au réel normal, la déclaration CA3 est habituellement mensuelle. Une périodicité trimestrielle est possible sous conditions lorsque la TVA annuelle due est inférieure à 4 000 €, selon Portail Auto-Entrepreneur et Indy. Déclarations et paiements passent par l’espace professionnel sur impots.gouv.fr ; votre calendrier fiscal précise les échéances personnelles.
Factures et déduction : sécuriser chaque opération
En franchise, la facture porte la mention « TVA non applicable, art. 293 B du CGI », sans montant de TVA facturé. Portail Auto-Entrepreneur annonce une évolution de référence juridique à compter du 1er septembre 2026, avec une tolérance pour l’ancienne référence jusqu’au 31 décembre 2027 : vérifiez le libellé applicable avant de modifier votre modèle.
Lorsque vous facturez la TVA, faites apparaître votre numéro d’identification à la TVA lorsqu’il est requis, les montants hors taxes, le taux applicable, le montant de taxe et le total TTC. Le taux dépend de l’opération : 20 % n’est pas une règle universelle.
La déduction n’est pas automatique pour toute dépense professionnelle. Elle suppose notamment une facture justificative conforme, une utilisation ouvrant droit à déduction et l’absence d’exclusion. À titre d’exemple, 1 000 € de TVA collectée moins 300 € de TVA effectivement déductible donnent 700 € à payer, avant autres régularisations.
Pensez à la TVA comme à un flux en orbite autour de votre activité : elle traverse votre compte sans devenir votre revenu. Suivez-la séparément de votre marge et des sommes réellement disponibles. Cette séparation évite de financer un achat avec une taxe qu’il faudra bientôt reverser, même si le solde bancaire paraît confortable.
Choisir ou changer de régime sans sacrifier sa trésorerie
La franchise est souvent intéressante avec peu d’achats et une clientèle de particuliers, attentive au prix TTC. Un régime réel mérite une simulation lorsque les investissements sont importants ou que les clients professionnels récupèrent eux-mêmes la TVA. Comparez la TVA récupérable, l’effet sur vos prix et le coût du suivi administratif.
Pour opter volontairement ou préparer une sortie de franchise, procédez dans cet ordre :
- Confirmez votre régime actuel et les seuils applicables à votre activité.
- Simulez vos recettes, vos dépenses éligibles et votre trésorerie.
- Contactez le SIE par la messagerie de votre espace professionnel pour formaliser la démarche et sa date d’effet.
- Mettez à jour devis, factures, logiciel et calendrier déclaratif.
Un retour à la franchise n’est pas automatique : il dépend des conditions de chiffre d’affaires et des engagements liés à une éventuelle option. Faites confirmer ces conditions avant de supprimer la TVA de vos factures. Le bon régime est celui qui respecte vos obligations tout en restant cohérent avec vos prix, vos achats et votre rythme d’encaissement.