Conjoint collaborateur en micro-entreprise : cotisations à prévoir et limite de cinq ans
Votre conjoint peut travailler régulièrement dans votre micro-entreprise sans être rémunéré, à condition de déclarer un statut adapté. Le statut de conjoint collaborateur lui ouvre des droits sociaux personnels, mais entraîne des cotisations supplémentaires et reste limité à cinq ans cumulés. Avant de le choisir, vérifiez sa participation réelle, le mode de calcul des cotisations et la solution à prévoir ensuite.
Une aide régulière et non rémunérée doit être déclarée
Le statut de conjoint collaborateur en micro-entreprise concerne l’époux, le partenaire de Pacs ou le concubin qui participe habituellement à l’activité, sans percevoir de rémunération. Il ne suffit donc pas de vivre ensemble : le conjoint doit effectivement travailler dans l’entreprise.
Répondre aux clients chaque semaine, préparer les commandes ou assurer régulièrement le suivi administratif caractérise une implication habituelle. À l’inverse, apporter une aide exceptionnelle lors d’un déménagement professionnel ne décrit pas la même situation. La régularité s’apprécie à partir des tâches réellement accomplies et de leur répétition, pas seulement d’un intitulé.
Un emploi salarié ou une activité indépendante extérieure n’exclut pas systématiquement ce statut. Certaines situations créent néanmoins une présomption de non-participation régulière. Bpifrance Création précise qu’une preuve contraire peut être apportée : conservez une description des missions, de leur fréquence et de leur organisation effective.
L’entraide familiale agit parfois comme une mousse amortissante : elle absorbe les appels, les urgences et les petites tâches devenues invisibles dans l’emploi du temps du dirigeant. Pour mesurer cette contribution, notez pendant quelques semaines chaque intervention du conjoint. Ce relevé permet de distinguer le dépannage ponctuel d’un véritable poste de travail, avant que l’habitude ne masque une obligation de déclaration.
Selon l’Urssaf, une participation régulière sans statut déclaré expose notamment à un risque de travail dissimulé. L’absence de salaire ne dispense donc pas de formalités.
Deux calculs de cotisations, deux effets sur votre trésorerie
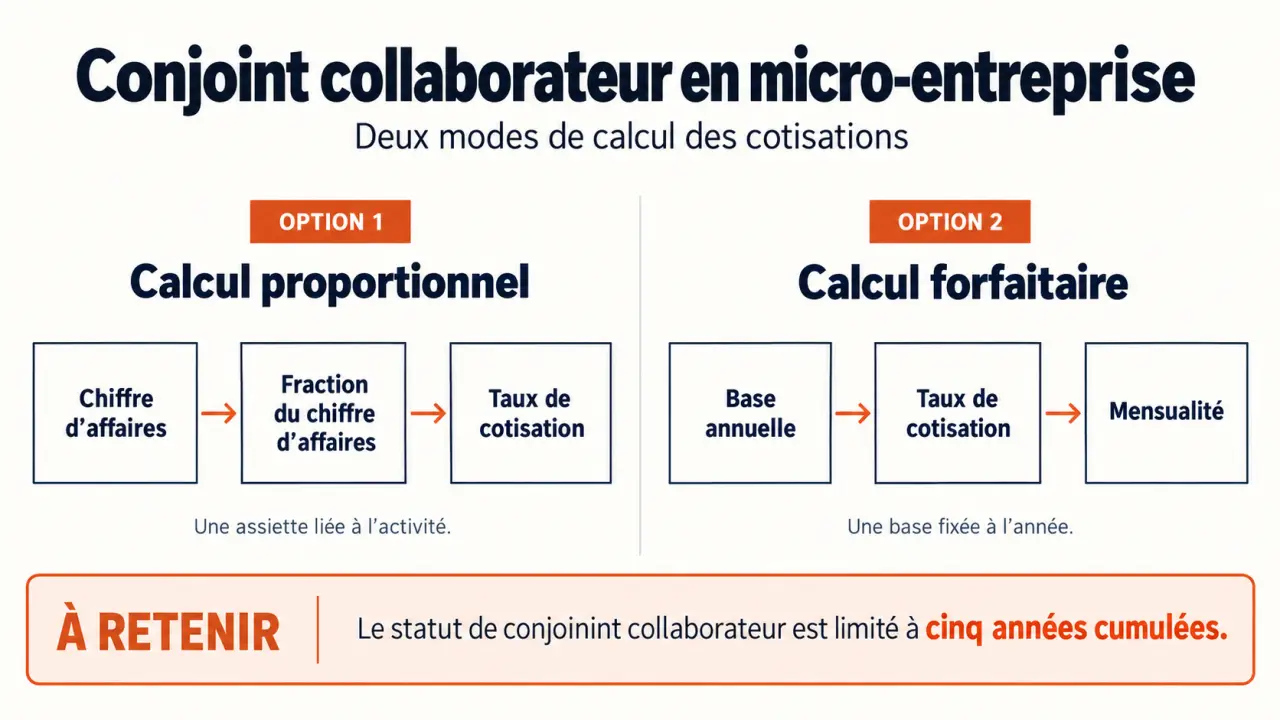
Les cotisations du conjoint s’ajoutent à celles du micro-entrepreneur. Deux méthodes sont présentées pour la micro-entreprise : un calcul proportionnel à une fraction du chiffre d’affaires, ou un calcul sur une base forfaitaire. Ne les confondez pas avec les différentes options d’assiette proposées aux indépendants hors régime micro.
Le calcul proportionnel suit le chiffre d’affaires
La formule est : chiffre d’affaires × fraction retenue × taux applicable. Les taux ci-dessous sont ceux affichés par Service-Public sur sa page vérifiée le 1er janvier 2026, également repris par Bpifrance Création.
| Activité | Fraction du chiffre d’affaires | Taux appliqué à cette fraction |
|---|---|---|
| Vente de marchandises et fourniture de logement | 58 % | 12,3 % |
| Prestations de services BIC | 58 % | 21,2 % |
| Profession libérale BNC hors Cipav | 46 % | 25,6 % |
| Activité libérale relevant de la Cipav | 46 % | 23,2 % |
Par exemple, pour une activité libérale relevant de la Cipav réalisant 2 500 € de recettes mensuelles, Bpifrance Création calcule : 2 500 € × 46 % × 23,2 % = 266,80 € de cotisations mensuelles pour le conjoint. Avec cette méthode, un chiffre d’affaires nul n’entraîne pas de cotisations proportionnelles, mais peut aussi laisser des droits à la retraite insuffisants.
Le forfait reste dû même sans recettes
Le calcul forfaitaire applique un taux à une base annuelle indépendante des recettes réelles. Bpifrance Création présente les bases suivantes, à faire confirmer auprès de l’Urssaf pour la période concernée avant toute décision.
| Activité | Base annuelle forfaitaire | Taux |
|---|---|---|
| Vente et fourniture de logement | 13 087 € | 12,3 % |
| Prestations BIC | 18 583 € | 21,2 % |
| BNC hors Cipav | 21 674 € | 25,6 % |
| Activité libérale Cipav | 21 674 € | 23,2 % |
Pour le BNC hors Cipav, cela représente 21 674 € × 25,6 % ÷ 12, soit 462,40 € par mois. Cette charge subsiste même avec un chiffre d’affaires nul. Le forfait peut sécuriser une assiette de cotisation, mais exige une trésorerie suffisante pendant les périodes creuses.
Attention aux tableaux trouvés en ligne : Legalstart affiche notamment 24,6 % et une fraction de 58 % pour le hors-Cipav, contre 25,6 % et 46 % chez Service-Public et Bpifrance Création. Ces barèmes ne doivent pas être mélangés. Demandez une simulation correspondant à votre activité et à la période d’application.
Des droits personnels, mais ni salaire ni assurance chômage
Le conjoint collaborateur bénéficie d’une protection sociale liée à son affiliation et à ses cotisations. Elle comprend notamment la retraite de base et complémentaire, l’invalidité-décès, ainsi que des droits à la formation professionnelle. Des indemnités journalières et des prestations de maternité ou de paternité sont également prévues sous conditions.
Les organismes citent 12 mois d’affiliation pour les indemnités journalières et 6 mois pour les prestations de maternité ou de paternité. L’ancienneté ne suffit toutefois pas à déterminer le montant versé : les conditions propres à chaque prestation doivent être vérifiées auprès de l’organisme compétent.
Pour la retraite, être déclaré ne garantit pas automatiquement la validation de tous les trimestres d’une année. Les droits dépendent notamment de l’assiette et des cotisations. Comparez donc les deux méthodes sur leur coût annuel, mais aussi sur les droits attendus, en demandant une estimation à la caisse concernée.
Le statut n’ouvre pas, à lui seul, de droit à l’assurance chômage. Il ne procure pas non plus de salaire. Si le conjoint dispose déjà d’un emploi extérieur, examinez l’ensemble de sa protection plutôt que de supposer que les affiliations se cumulent sans limites.
Déclarer le statut et préparer sa sortie dès le départ
Le micro-entrepreneur déclare la participation de son conjoint au guichet unique des formalités des entreprises, lors de la création ou par une formalité modificative si la collaboration commence ensuite. Une attestation sur l’honneur du conjoint relative au statut choisi accompagne la démarche.
- Décrivez les missions et la date de début de participation.
- Préparez les informations et justificatifs demandés par le guichet unique.
- Confirmez auprès de l’Urssaf le mode de calcul retenu et ses modalités de modification.
- Conservez l’attestation, le récépissé et les échanges concernant l’affiliation.
Le statut est limité à cinq ans cumulés. Si l’activité se poursuit ensuite, un autre statut doit être adopté ; à défaut de choix, le conjoint est réputé exercer sous le statut salarié. Pour les collaborations commencées avant le 1er janvier 2022, l’Urssaf indique une échéance transitoire au 31 décembre 2026, sous réserve des exceptions applicables à certaines situations.
Le conjoint salarié perçoit une rémunération et suppose un véritable emploi, avec les obligations sociales correspondantes. En micro-entreprise, salaires et charges ne sont pas déductibles au réel : leur coût mérite donc une simulation. Le conjoint associé, lui, détient des parts dans une société ; cette option n’existe pas dans une micro-entreprise individuelle et nécessite une autre organisation juridique.
Enfin, déclarez toute cessation effective de collaboration ou tout changement de situation affectant le statut : séparation, fin du Pacs, décès, arrêt de l’entreprise ou transformation juridique. Le bon choix est celui qui correspond au travail réellement accompli, à la rémunération souhaitée et à la protection recherchée, pas seulement à la cotisation la plus basse.