Analyser un bilan comptable : repérer une trésorerie fragile derrière un résultat positif
Une entreprise peut afficher un bénéfice tout en manquant d’argent pour payer ses fournisseurs. Pour analyser un bilan comptable, il faut donc regarder au-delà du résultat : ce que l’entreprise possède, ce qu’elle doit et la manière dont elle finance son activité. La lecture devient plus utile lorsqu’on rapproche les postes entre eux et qu’on suit leur évolution sur plusieurs exercices.
1. Partir d’une photographie fiable de l’entreprise
Le bilan présente le patrimoine de l’entreprise à une date donnée, généralement à la clôture de l’exercice. L’actif décrit les emplois des ressources ; le passif indique leur origine. Les deux totaux sont égaux par construction : cette égalité comptable ne constitue donc pas un signe de bonne santé financière.
Calculer le FRNG, le BFR et la trésorerie nette
Saisissez vos montants en euros pour obtenir une lecture simplifiée de l’équilibre financier.
Exemple prérempli : ressources stables 300 000 €, emplois stables 220 000 €, stocks 70 000 €, créances d’exploitation 90 000 € et dettes d’exploitation 100 000 €.
FRNG
Ressources stables − emplois stables
—
BFR
Stocks + créances − dettes d’exploitation
—
Trésorerie nette
FRNG − BFR
—
Ces formules constituent une approche simplifiée de l’analyse financière. Les reclassements comptables et les éléments retenus dans chaque poste peuvent modifier l’interprétation.
Identifier les grandes masses sans se perdre dans les lignes
À l’actif, les immobilisations correspondent aux biens et droits destinés à servir durablement : bâtiments, machines, logiciels ou participations. L’actif circulant rassemble notamment les stocks, les créances clients et les disponibilités. Pour apprécier les valeurs comptables, regardez les montants nets, après amortissements et dépréciations, sans les confondre avec des prix de revente garantis.
Au passif, distinguez les capitaux propres, les provisions et les dettes. Les capitaux propres comprennent notamment le capital, les réserves et le résultat de l’exercice. Les dettes regroupent les emprunts, les sommes dues aux fournisseurs et les dettes fiscales et sociales. Leur échéance compte autant que leur montant : une dette exigible demain ne se gère pas comme un emprunt remboursable sur plusieurs années.
Réunir les documents qui donnent du relief aux chiffres
Travaillez idéalement avec les bilans de plusieurs exercices, le compte de résultat et l’annexe lorsqu’elle est disponible. Celle-ci précise notamment les méthodes comptables et certaines échéances. Vérifiez aussi la durée des exercices comparés, les changements de périmètre et la saisonnalité. Un bilan arrêté après une forte période d’encaissements peut présenter une trésorerie bien plus confortable qu’en cours d’année.
2. Vérifier l’équilibre entre investissements, activité et trésorerie
Pour comprendre le financement, une lecture fonctionnelle permet de regrouper les postes selon leur rôle. Les calculs ci-dessous constituent une approche simplifiée : une analyse approfondie suppose des reclassements cohérents, notamment pour les concours bancaires, les amortissements et certains financements.
Calculer le fonds de roulement et le besoin en fonds de roulement
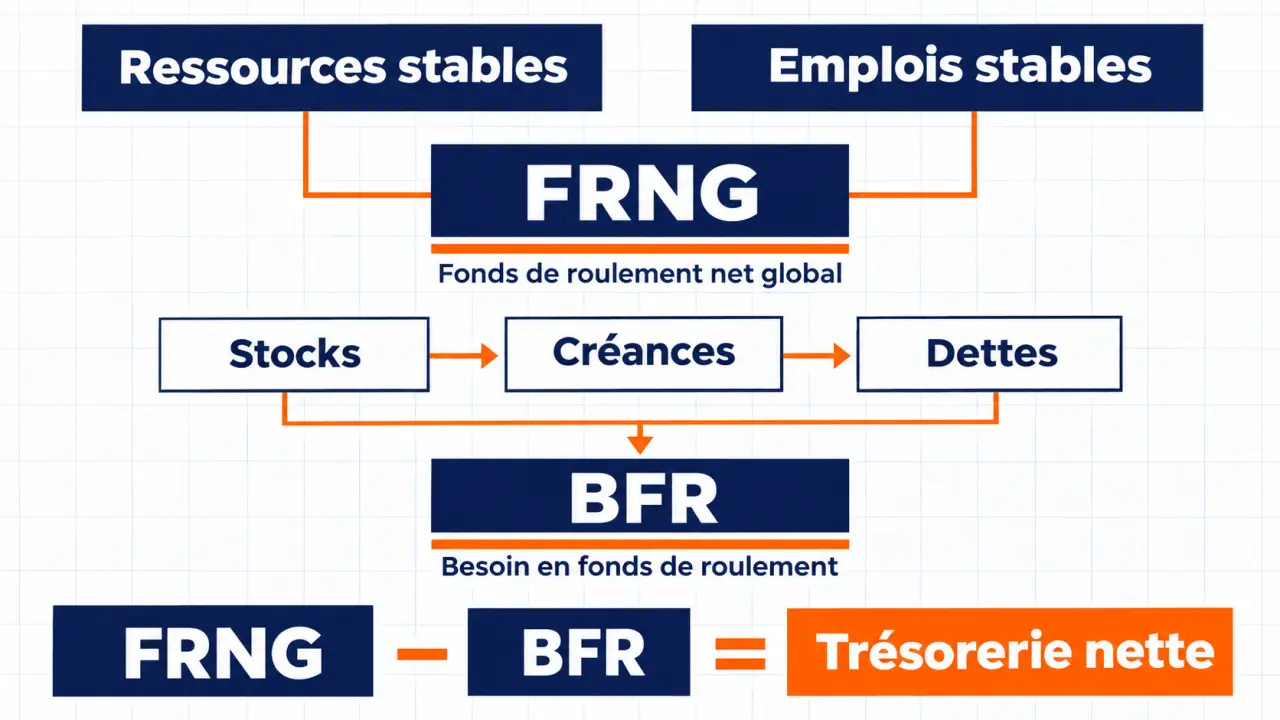
Le fonds de roulement net global, ou FRNG, mesure l’excédent des ressources stables sur les emplois stables. Il indique si les financements durables couvrent les investissements et laissent une marge pour financer l’activité. Un fonds de roulement négatif invite à examiner si des actifs durables reposent sur des ressources trop courtes.
Le besoin en fonds de roulement, ou BFR, traduit l’argent immobilisé dans le cycle courant. Dans une approche simplifiée, il se calcule ainsi : stocks + créances d’exploitation − dettes d’exploitation. Il augmente notamment lorsque les clients paient plus tard ou que les stocks s’accumulent. Un BFR négatif peut, à l’inverse, correspondre à un modèle où les clients règlent avant le paiement des fournisseurs.
La relation centrale est la suivante : trésorerie nette = fonds de roulement − BFR. Elle explique pourquoi une entreprise disposant de financements durables peut malgré tout subir une tension de trésorerie si son activité absorbe davantage de liquidités.
Lire un exemple chiffré jusqu’au bout
Prenons une entreprise fictive dont les ressources stables atteignent 300 000 € et les emplois stables 220 000 €. Son fonds de roulement est de 80 000 €. Avec 70 000 € de stocks, 90 000 € de créances d’exploitation et 100 000 € de dettes d’exploitation, son BFR s’établit à 60 000 €. Sa trésorerie nette ressort donc à 20 000 €.
Si les créances augmentent ensuite de 30 000 €, toutes choses égales par ailleurs, le BFR atteint 90 000 € et la trésorerie nette devient négative de 10 000 €. Le problème ne vient pas nécessairement d’un manque de ventes : il peut venir du décalage entre facturation et encaissement.
Pensez au cycle d’exploitation comme à un soufflet : entre l’achat, le stockage et l’encaissement, l’entreprise doit absorber un volume variable d’argent immobilisé. Une croissance rapide élargit ce volume avant que les recettes arrivent. Pour anticiper la tension, rapprochez les commandes à livrer, les achats nécessaires et les dates probables de règlement, plutôt que de regarder uniquement le solde bancaire du jour.
3. Choisir quelques ratios et les interpréter ensemble
Les ratios facilitent les comparaisons, mais aucun ne fournit seul un verdict. Leur lecture dépend du secteur, du modèle économique et des échéances réelles. Une activité encaissant immédiatement ses ventes n’a pas les mêmes besoins qu’une entreprise payée longtemps après livraison.
| Indicateur | Calcul simplifié | Question à poser |
|---|---|---|
| Autonomie financière | Capitaux propres / total du bilan | Quelle part du financement repose sur les ressources propres ? |
| Liquidité générale | Actifs à court terme / dettes à court terme | Les actifs mobilisables couvrent-ils les échéances proches ? |
| Liquidité réduite | Actifs à court terme hors stocks / dettes à court terme | Le paiement des dettes dépend-il de la vente des stocks ? |
| Endettement financier net | Dettes financières − trésorerie disponible | Quel endettement subsiste après prise en compte des liquidités ? |
Pour les ratios de liquidité, utilisez les échéances effectives plutôt qu’un classement approximatif. Des créances clients anciennes ou litigieuses ne valent pas des disponibilités immédiatement utilisables. De même, un stock difficile à vendre peut donner une impression trompeuse de couverture des dettes.
L’autonomie financière mérite également une lecture prudente. Des capitaux propres qui diminuent sous l’effet de pertes répétées signalent une fragilisation. Si les capitaux propres sont négatifs, certains ratios d’endettement deviennent peu pertinents. Il faut alors examiner les possibilités de financement et de recapitalisation, sans s’en tenir au calcul.
Enfin, la capacité de remboursement ne se déduit pas du bilan seul. Elle demande d’étudier les flux générés par l’activité, les annuités d’emprunt et les investissements à financer. Le compte de résultat et, lorsqu’il existe, le tableau des flux de trésorerie complètent cette lecture.
4. Transformer les variations du bilan en décisions concrètes
Une analyse utile aboutit à des questions vérifiables, puis à des actions. Comparez chaque poste significatif avec l’exercice précédent, en valeur et en proportion. Rapprochez ensuite ses mouvements de ceux du chiffre d’affaires : une hausse des créances peut accompagner la croissance, mais aussi révéler des délais de paiement qui s’allongent.
- Les stocks progressent : distinguez les achats anticipés, la saisonnalité et les articles à rotation lente ; vérifiez les dépréciations nécessaires.
- Les créances clients augmentent : consultez la balance âgée, identifiez les retards et les litiges, puis organisez les relances.
- Les dettes fournisseurs s’alourdissent : séparez les délais négociés des factures échues impayées.
- La trésorerie baisse malgré un bénéfice : recherchez une hausse du BFR, des investissements, des remboursements d’emprunt ou des distributions.
- Les capitaux propres reculent : identifiez le rôle des pertes et des distributions, puis évaluez les conséquences sur le financement.
Gardez aussi un regard critique sur la qualité des actifs : une créance douteuse non suffisamment dépréciée ou un matériel devenu inutilisable peut embellir le bilan. L’annexe et les échanges avec le responsable comptable permettent d’éclaircir ces points.
Terminez par une synthèse courte : solidité des financements, niveau du BFR, disponibilité de la trésorerie et principales échéances. Associez chaque fragilité à une mesure concrète, comme accélérer les encaissements, réduire les stocks dormants ou adapter la durée d’un financement. Le bon diagnostic explique d’où vient la tension et sur quel levier agir.