Bilan comptable : un schéma en deux colonnes pour comprendre où va l’argent
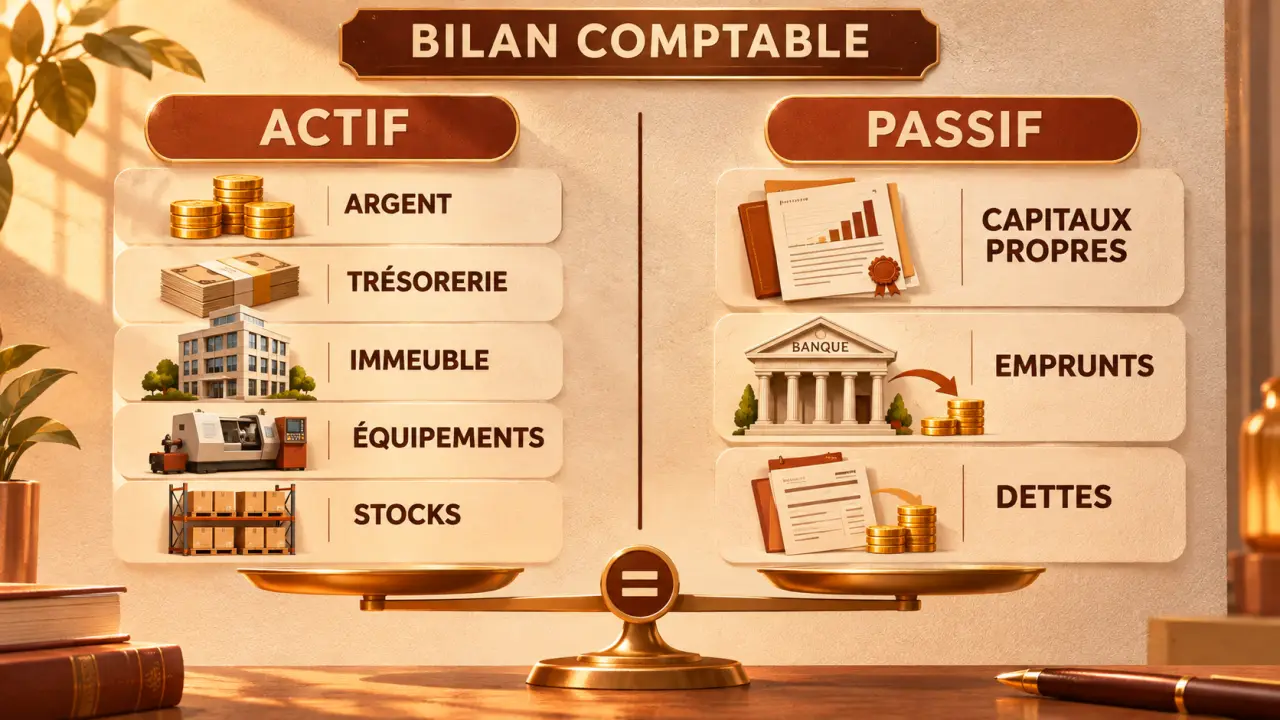
Le bilan comptable se lit en deux colonnes : l’actif montre les biens et droits de l’entreprise ; le passif indique les ressources qui les financent. Les deux totaux sont toujours égaux. Cette photographie, prise à une date précise, permet de repérer les investissements, les sommes à encaisser et les dettes à payer.
Le schéma du bilan comptable : emplois à gauche, ressources à droite
Le tableau suivant présente les grandes masses du bilan d’une entreprise. Il constitue une représentation simplifiée : les comptes annuels détaillent davantage les postes et comportent aussi, selon les obligations applicables, un compte de résultat et une annexe.
| Actif : utilisation des ressources | Passif : origine des ressources |
|---|---|
| Actif immobilisé : logiciels, machines, locaux, participations | Capitaux propres : capital, réserves, report à nouveau, résultat de l’exercice |
| Actif circulant hors trésorerie : stocks, créances clients, autres créances | Provisions : obligations dont le montant ou l’échéance restent incertains |
| Disponibilités : banque et caisse | Dettes : emprunts, fournisseurs, dettes fiscales et sociales |
| Total de l’actif net | Total du passif : même montant |
Les disponibilités appartiennent à l’actif circulant ; elles sont isolées ici pour faciliter la lecture. Le bilan comptable français suit une présentation normalisée : il ne faut pas le confondre avec un simple classement de tous les postes par échéance.
Pourquoi cet équilibre ? Chaque opération comptable possède une contrepartie. Un emprunt versé sur le compte bancaire augmente à la fois la banque à l’actif et la dette au passif. Acheter ensuite une machine avec cet argent transforme de la trésorerie en immobilisation, sans créer automatiquement une charge égale au prix payé.
Classer les postes sans confondre argent, revenu et patrimoine
À l’actif : ce qui sert durablement ou circule dans l’activité
Les immobilisations sont destinées à servir durablement. Elles se répartissent en trois catégories : incorporelles, comme certains logiciels ; corporelles, comme le matériel ; financières, comme les participations. À l’inverse, une marchandise achetée pour être revendue constitue un stock, même si elle ressemble à un équipement utilisé par l’entreprise.
Réussir l’approbation annuelle des comptes en SARL et SAS · Un guide pratique pour préparer l’assemblée annuelle, respecter les délais et transmettre les comptes aux associés.
L’actif circulant comprend notamment les stocks et les créances. Une facture client non réglée est une créance, pas une disponibilité : l’entreprise possède un droit à encaissement, mais pas encore l’argent. Le cycle d’exploitation compte davantage qu’une règle automatique de détention inférieure à 12 mois.
Dans un bilan détaillé, l’actif présente généralement la valeur brute, les amortissements et dépréciations, puis la valeur nette comptable. C’est cette dernière qui entre dans le total net. Elle ne correspond pas nécessairement au prix de revente du bien.
Au passif : ressources propres, provisions et dettes
Les capitaux propres comprennent notamment les apports en capital et les résultats conservés. Le résultat de l’exercice y figure également : un bénéfice les augmente, une perte les réduit. Attention au compte courant d’associé : une avance remboursable consentie par un associé constitue généralement une dette, et non du capital.
Les dettes regroupent les sommes dues aux banques, aux fournisseurs, à l’administration fiscale ou aux organismes sociaux. Une provision traduit une obligation dont le montant ou l’échéance est incertain. Pour apprécier la pression des remboursements, il faut consulter les échéances : une dette payable demain n’a pas le même effet qu’un emprunt remboursable sur plusieurs années.
Un exemple équilibré à 260 000 € et quatre contrôles utiles
Voici un exemple pédagogique au 31 décembre de l’année N. Il reprend les montants de passif illustrés par Figital Expertise ; les postes d’actif ci-dessous sont construits pour montrer un bilan complet équilibré.
| Actif net | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations | 180 000 € | Capitaux propres | 100 000 € |
| Stocks | 30 000 € | Emprunts à long terme | 120 000 € |
| Créances clients | 35 000 € | Dettes fournisseurs | 25 000 € |
| Banque et caisse | 15 000 € | Dettes fiscales et sociales | 15 000 € |
| Total | 260 000 € | Total | 260 000 € |
L’entreprise présente 260 000 € d’actifs nets, mais seulement 15 000 € de disponibilités. Son patrimoine comptable ne représente donc ni son argent immédiatement mobilisable ni sa valeur de marché.
- Vérifier la date : les montants décrivent la clôture, pas nécessairement la situation actuelle.
- Contrôler les totaux : l’égalité est indispensable, mais ne garantit pas l’absence d’erreurs de classement.
- Justifier les soldes : rapprocher banque et relevés, contrôler les factures impayées, inventorier les stocks et vérifier les emprunts.
- Comparer avec l’exercice précédent : une hausse des créances mérite d’être rapprochée de l’évolution des ventes et des retards de paiement.
Préparer un bilan ne consiste donc pas à remplir deux colonnes. L’inventaire, les écritures de clôture et la révision permettent d’obtenir des montants justifiés avant l’établissement des comptes.
Passer du schéma au diagnostic de trésorerie
Pour cet exemple, retenons une approche simplifiée en valeurs nettes, sans découvert bancaire ni autres postes à retraiter. Les emprunts sont supposés constituer des ressources stables.
- Fonds de roulement = capitaux propres + dettes financières stables − immobilisations nettes, soit 100 000 + 120 000 − 180 000 = 40 000 €.
- BFR = stocks + créances d’exploitation − dettes d’exploitation, soit 30 000 + 35 000 − 25 000 − 15 000 = 25 000 €.
- Trésorerie nette = fonds de roulement − BFR, soit 40 000 − 25 000 = 15 000 €.
Le BFR mesure ici l’argent immobilisé dans le cycle d’exploitation. Un levier souvent négligé consiste à identifier le poste qui retarde sa conversion en liquidités : marchandise dormant en réserve, facture envoyée tardivement ou litige client non résolu. Agir sur ce point peut libérer de la trésorerie sans augmenter les ventes ni souscrire un nouvel emprunt. Il faut toutefois préserver le stock nécessaire et respecter les délais de paiement convenus.
Ces calculs ne remplacent pas une analyse adaptée au secteur. Le bilan fonctionnel reclasse les postes par cycles d’investissement, de financement et d’exploitation, avec ses propres retraitements. Le bilan financier privilégie la liquidité et l’exigibilité pour examiner la solvabilité. Le compte de résultat, lui, décrit les produits et charges sur une période : un bénéfice n’est pas un solde bancaire.
Établissement, approbation et dépôt : des étapes distinctes
Le bilan est généralement établi à la clôture d’un exercice de 12 mois, qui peut aller du 1er janvier au 31 décembre ou suivre un calendrier décalé. Certaines situations, notamment le premier exercice, appellent des règles particulières.
En France, les sociétés commerciales établissent en principe des comptes annuels, avec des simplifications possibles. Pour une entreprise individuelle, les obligations dépendent notamment de l’activité et du régime fiscal. Le régime micro bénéficie généralement d’obligations allégées sans bilan annuel à produire ; toutes les entreprises individuelles ne sont donc pas dispensées.
Établir, approuver et déposer les comptes sont trois démarches différentes. Le délai de 6 mois après clôture concerne notamment l’approbation dans certaines formes sociales ; il ne constitue pas une échéance universelle. Les règles de dépôt et de nomination d’un commissaire aux comptes doivent être vérifiées selon la forme juridique et la situation de l’entreprise. Un expert-comptable peut sécuriser ces étapes et expliquer les variations significatives du bilan.