Tableau de bilan comptable : un modèle à reproduire et les erreurs d’équilibre à éviter
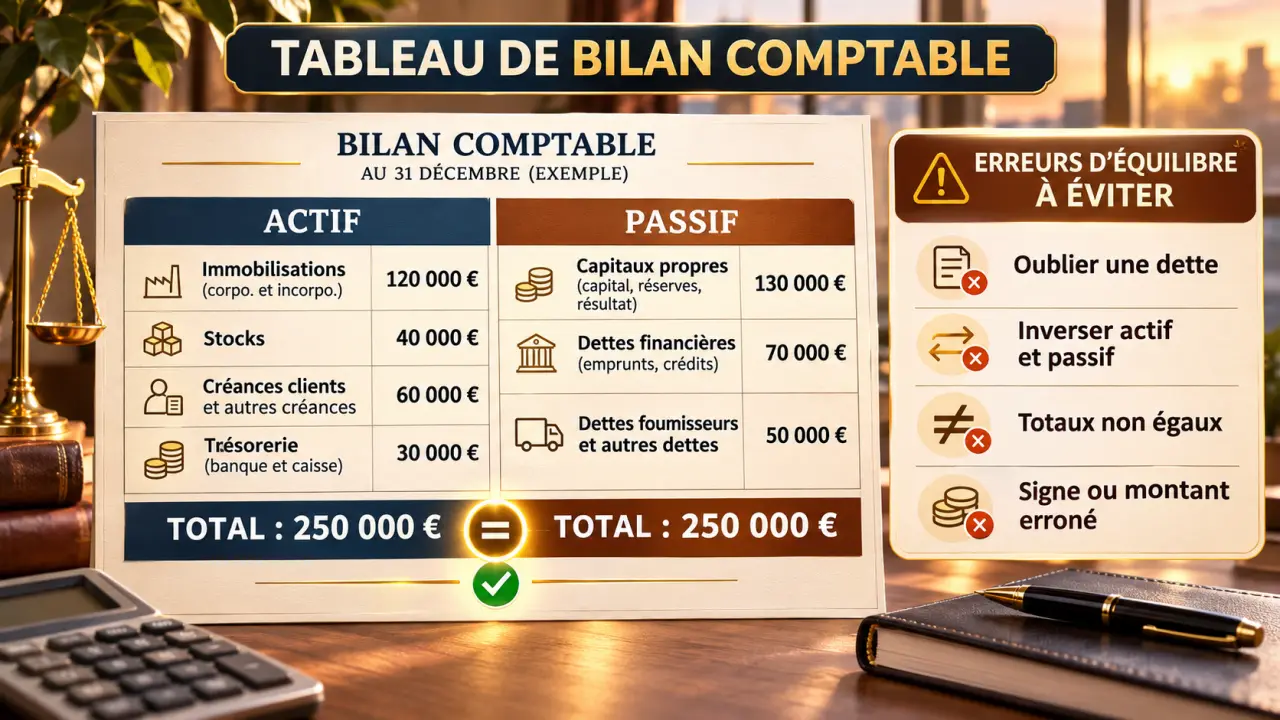
Un tableau de bilan comptable présente, à une date donnée, les biens et les créances de l’entreprise à gauche, ses sources de financement à droite. Sa règle essentielle : le total de l’actif doit être égal au total du passif. Le modèle ci-dessous permet de visualiser cette organisation avant de construire votre propre tableau.
Un tableau actif-passif à reproduire dans votre tableur
Voici un exemple pédagogique de bilan présenté en valeurs nettes. Les lignes placées face à face ne correspondent pas nécessairement entre elles : c’est l’ensemble du passif qui finance l’ensemble de l’actif.
| Actif | Montant net | Passif | Montant |
|---|---|---|---|
| Immobilisations incorporelles | 15 000 € | Capital social | 40 000 € |
| Immobilisations corporelles | 80 000 € | Réserves | 10 000 € |
| Immobilisations financières | 5 000 € | Résultat de l’exercice | 5 000 € |
| Total actif immobilisé | 100 000 € | Total capitaux propres | 55 000 € |
| Stocks | 15 000 € | Provisions pour risques et charges | 0 € |
| Créances clients | 10 000 € | Emprunts | 40 000 € |
| Disponibilités | 25 000 € | Dettes fournisseurs | 15 000 € |
| Total actif circulant | 50 000 € | Dettes fiscales et sociales et autres dettes | 40 000 € |
| Total actif | 150 000 € | Total passif | 150 000 € |
Dans cet exemple, les dettes totalisent 95 000 €, auxquels s’ajoutent 55 000 € de capitaux propres. Un passif limité à 55 000 € de capitaux propres et 55 000 € de dettes ne pourrait pas équilibrer un actif de 150 000 € : il manquerait 40 000 € à identifier, et non à ajouter arbitrairement.
Vous pouvez copier cette structure dans Excel ou un autre tableur, remplacer les montants et automatiser les totaux. Ne cumulez pas les lignes de détail et leurs sous-totaux dans une même somme. Ce modèle reste pédagogique : les comptes annuels nécessitent une présentation adaptée aux règles applicables à l’entreprise.
Ce que représentent les postes, au-delà des deux colonnes
L’actif : des ressources utilisées, pas seulement de l’argent
L’actif immobilisé regroupe les éléments destinés à servir durablement : logiciels ou brevets pour les immobilisations incorporelles, machines et véhicules pour les corporelles, participations ou dépôts de garantie pour les financières. L’actif circulant rassemble notamment les stocks, les sommes dues par les clients et les disponibilités en banque ou en caisse.
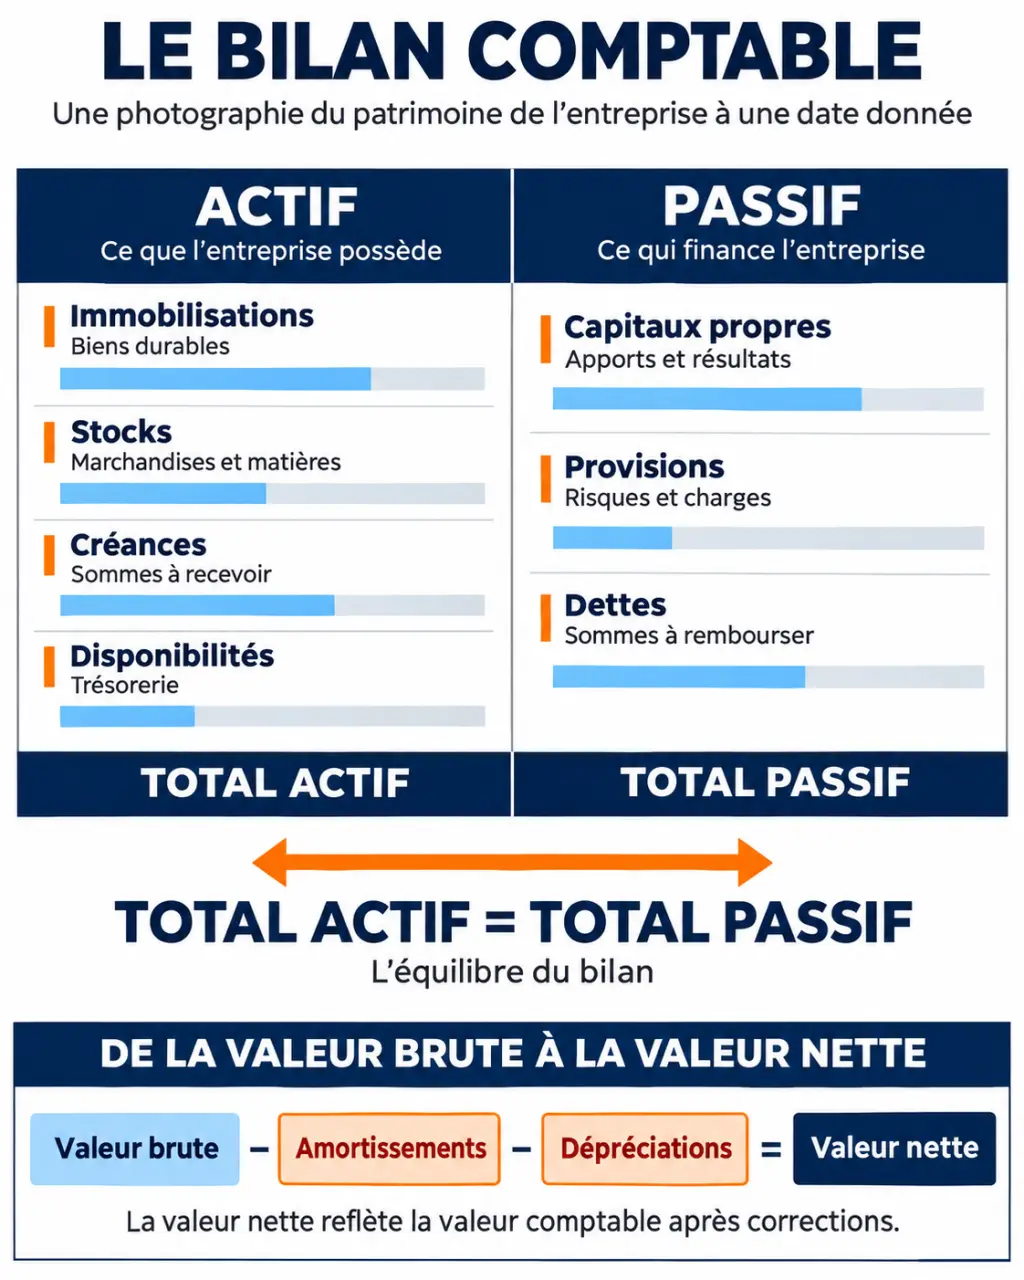
La présentation va globalement des éléments les moins liquides aux plus liquides. Toutefois, une créance inscrite au bilan n’est pas encore un encaissement : sa valeur dépend aussi de ses perspectives de recouvrement.
Dans un bilan détaillé, l’actif comporte généralement des colonnes brut, amortissements et dépréciations, puis net. La valeur nette correspond à la valeur brute diminuée des corrections de valeur cumulées. Elle ne représente pas nécessairement le prix de revente du bien.
Le passif : les financements, et pas uniquement les dettes
Le passif comprend trois grands ensembles : les capitaux propres, les provisions pour risques et charges et les dettes. Le capital représente les apports, tandis que les réserves proviennent notamment de bénéfices conservés. Le résultat de l’exercice augmente les capitaux propres s’il est bénéficiaire et les diminue s’il est déficitaire.
Les provisions couvrent des obligations dont le montant ou l’échéance reste incertain. Les dettes regroupent notamment emprunts, fournisseurs, impôts et cotisations restant à payer. Un découvert bancaire figure parmi les dettes envers les établissements de crédit, et non comme une disponibilité positive.
Le passif comptable n’est pas un échéancier strict : pour apprécier l’exigibilité, c’est-à-dire la date à laquelle chaque somme doit être payée, il faut consulter le détail des échéances.
Préparer un bilan fiable en quatre étapes
Le tableau constitue l’aboutissement de la comptabilité, pas son point de départ. Remplir quelques cases à partir du relevé bancaire ne suffit pas : les stocks, factures impayées et amortissements doivent également être pris en compte.
Plan comptable général 2025 : les changements pour les OSBL · Découvrez la réforme du plan comptable général 2025 et ses principales conséquences pour les organismes sans but lucratif.
- Réunir les justificatifs. Rassemblez factures, relevés bancaires, tableaux d’emprunt, inventaire des stocks, état des immobilisations et soldes clients et fournisseurs.
- Contrôler les comptes. Rapprochez les soldes bancaires des relevés, identifiez les règlements non affectés et vérifiez les factures restant ouvertes.
- Passer les écritures de clôture. Enregistrez notamment les amortissements, dépréciations et régularisations nécessaires pour rattacher les charges et produits au bon exercice.
- Reporter la balance après inventaire. Affectez chaque solde au poste approprié, puis vérifiez les sous-totaux, le résultat et l’égalité finale.
Comme en couture, la qualité de l’assemblage dépend des raccords invisibles. Pour chaque ligne du bilan, conservez un « dossier de raccordement » : compte utilisé, justificatif, calcul et éventuelle régularisation. Une dette fournisseur doit ainsi pouvoir être reliée à des factures précises. Cette traçabilité permet de retrouver une anomalie sans découdre tout le tableau à la clôture suivante.
Un tableur convient pour apprendre ou préparer une synthèse. Un logiciel comptable facilite la reprise des écritures et leur classement, mais ne garantit pas leur justesse. Il est possible d’établir soi-même ses comptes ; une validation par un expert-comptable est utile lorsque les opérations deviennent complexes.
Repérer les erreurs d’équilibre sans masquer leur cause
L’égalité actif-passif découle de la comptabilité en partie double. Un emprunt encaissé augmente simultanément la banque à l’actif et la dette au passif. L’achat comptant d’un véhicule transfère ensuite de la trésorerie vers les immobilisations, sans modifier à lui seul le total du bilan.
Un exemple présenté par la finance pour tous part d’un bilan de 500 000 €. Un emprunt de 10 000 € porte le total à 510 000 €. L’achat d’un véhicule de 7 500 € laisse 2 500 € de trésorerie supplémentaire. Des pénalités fiscales de 1 500 €, comptabilisées en charge et réglées, ramènent ensuite le total à 508 500 €, en diminuant aussi le résultat.
En cas d’écart, contrôlez d’abord les doubles comptages, les signes, les postes oubliés et le report du résultat. N’utilisez jamais une ligne « autres dettes » comme variable d’ajustement. Un bilan équilibré peut d’ailleurs rester faux si deux erreurs se compensent.
Le compte de résultat explique les produits et charges de la période ; le bilan présente la situation à la clôture. Leur résultat doit concorder. Après approbation, le bénéfice peut notamment être affecté aux réserves, au report à nouveau ou à des dividendes, sous réserve des règles de distribution.
Lire la situation financière sans se limiter au total
Un total élevé ne prouve ni la rentabilité ni la capacité à payer les prochaines échéances. Dans le tableau proposé, les capitaux propres représentent 55 000 / 150 000, soit environ 36,7 % du bilan. Ce ratio d’autonomie financière s’interprète avec le secteur, l’endettement et l’évolution des exercices précédents.
Le besoin en fonds de roulement d’exploitation rapproche les stocks et créances d’exploitation des dettes d’exploitation. Il serait trompeur de le calculer précisément ici sans connaître la composition des 40 000 € d’autres dettes. De même, 25 000 € en banque ne suffisent pas à conclure à une trésorerie confortable sans examiner les paiements imminents.
Pour approfondir, le bilan fonctionnel analyse les cycles de financement et d’exploitation ; le bilan financier privilégie la liquidité et l’exigibilité. Le prévisionnel projette une situation future. Ces lectures complètent le bilan comptable sans le remplacer.
Enfin, les obligations dépendent du statut et du régime : les entreprises commerciales soumises à une comptabilité complète établissent généralement un bilan annuel, tandis que l’entrepreneur individuel au régime micro bénéficie d’obligations allégées. Avant d’utiliser votre tableau pour une formalité, vérifiez donc le modèle requis et les règles applicables à votre entreprise.